
Терпение, неликвидность и степенной закон: почему венчурный капитал совсем не похож на фондовый рынок
Новое исследование профессора финансов из Стэнфордской школы Ильи Стребулаева позволяет узнать пять фундаментальных особенностей, которые отличают инвестиции в стартапы от традиционных классов активов — инвестиционный горизонт, ликвидность, неопределённость, доля владения и корпоративное управление.
Покупка 10 000 акций Coca-Cola сопровождается набором настолько привычных предположений, что инвестор обычно даже не задумывается о них. Цена известна с точностью до цента. Завтра можно продать тысячу акций, а остальные оставить. Доля в компании настолько мала, что руководство Coca-Cola никогда не узнает имени конкретного акционера. Разговора с генеральным директором тоже никто не ожидает. А если через час инвестиционная идея перестанет казаться привлекательной, из позиции можно выйти.
Теперь представим инвестицию в $10 млн в раунде Series A перспективного стартапа.
Практически все эти предположения исчезают. Капитал, скорее всего, окажется связанным на большую часть десятилетия. Продать часть позиции будет чрезвычайно трудно, а иногда практически невозможно. Доля окажется достаточно большой, чтобы основатели точно знали своего инвестора. Инвестор может получить место в совете директоров и регулярно общаться с генеральным директором. При этом не существует ежедневной рыночной цены, показывающей, сколько сегодня стоит актив: рынка, который мог бы такую цену сформировать, просто нет.
Именно поэтому венчурный капитал гораздо сильнее отличается от покупки акций или облигаций, чем обычно представляется.
Эти различия можно свести к пяти главным особенностям. Причём они существуют не по отдельности, а образуют единую систему: каждая следующая во многом вытекает из предыдущей.
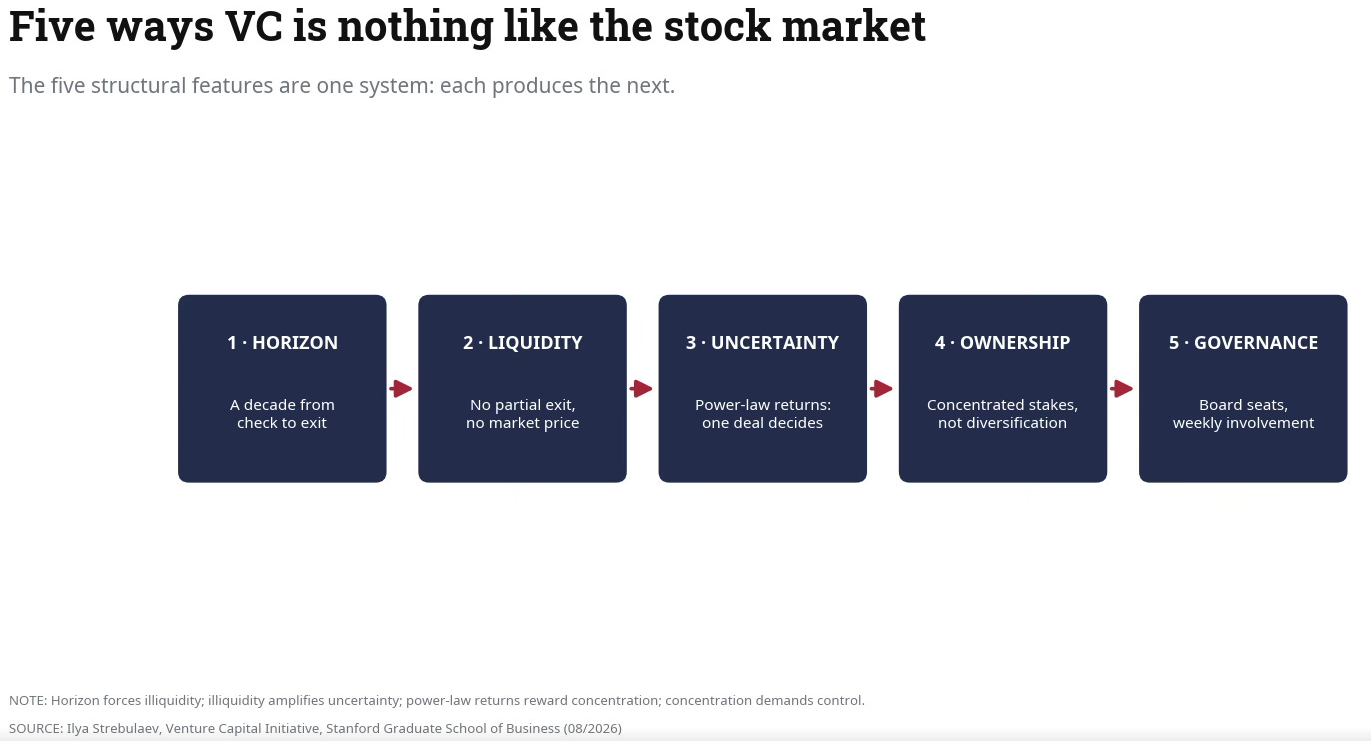
1. Горизонт: капитал связывается почти на десятилетие
Начать стоит со времени, потому что именно этот фактор особенно часто недооценивают.
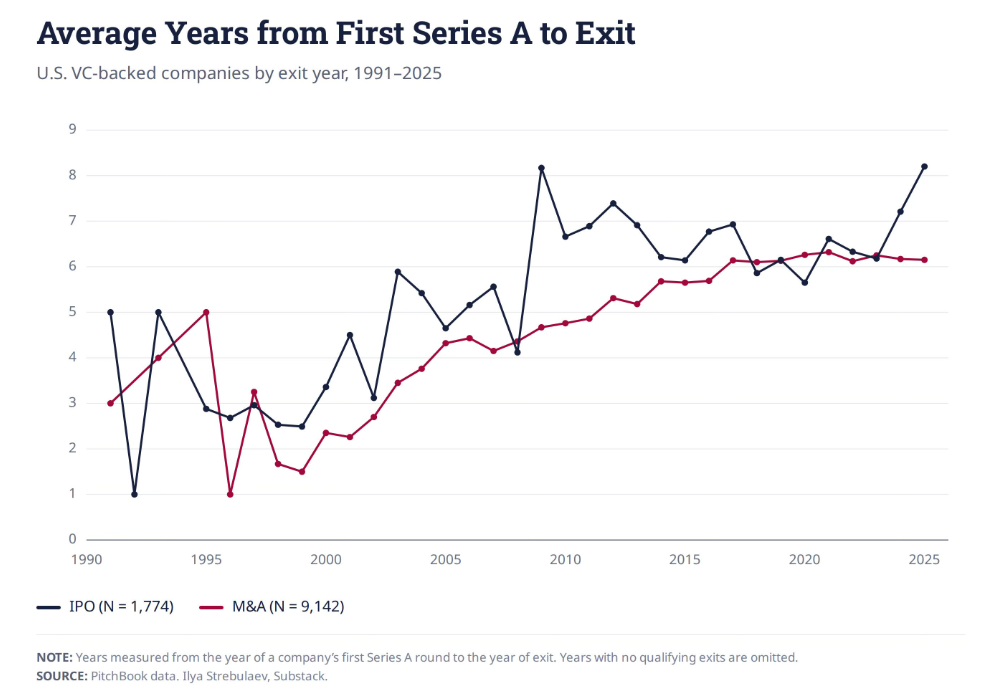
В 1990-х годах венчурная компания, которая в итоге доходила до продажи бизнеса или IPO, проходила путь от первого раунда Series A до выхода примерно за три–пять лет. Сегодня речь чаще идёт уже о шести–семи годах — как в случае IPO, так и при продаже компании стратегическому покупателю.
То есть за одно поколение инвестиционный горизонт приблизительно удвоился и продолжает увеличиваться.
Причём даже эти цифры несколько приукрашивают реальность, поскольку учитывают только компании, которые вообще дошли до выхода.
Одно из наиболее значительных изменений последних лет состоит в том, что лучшие частные компании всё дольше остаются непубличными — иногда пятнадцать лет и более. SpaceX долгое время служила одним из самых известных примеров, однако подобных компаний гораздо больше.
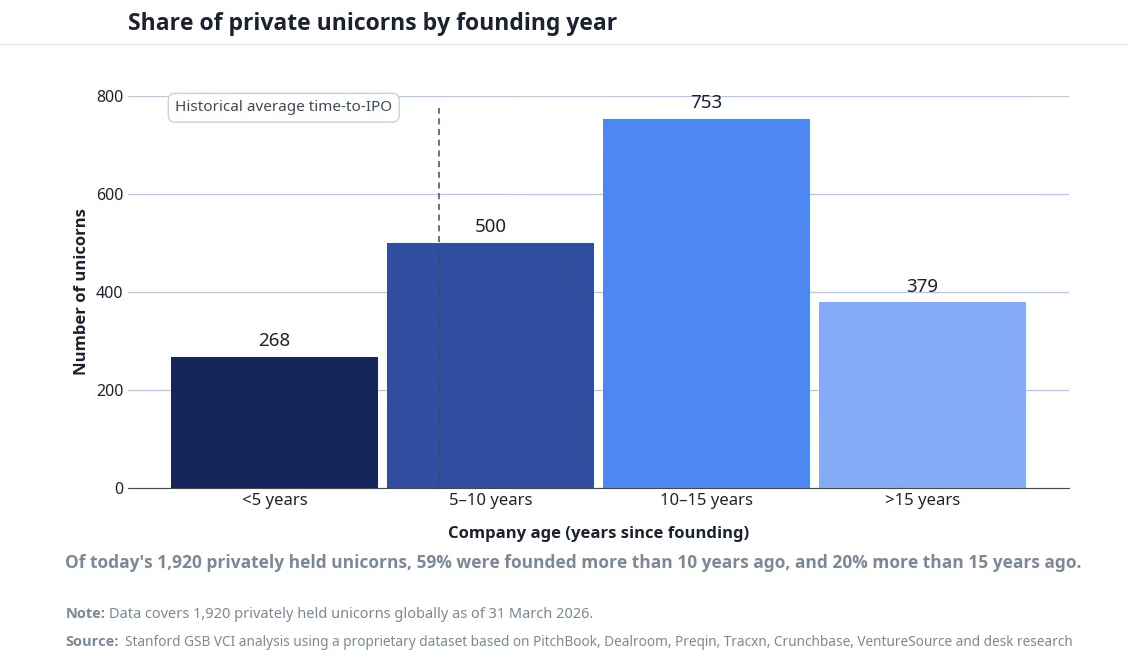
По данным доклада World Economic Forum, на конец марта 2026 года 59% мировых единорогов, основанных более десяти лет назад, всё ещё оставались частными. Среди компаний старше пятнадцати лет доля таких единорогов составляла 20%.
Следовательно, реальный ожидаемый срок владения венчурной инвестицией — если учитывать все возможные исходы, а не только успешные выходы, — ещё больше, чем показывают стандартные статистические графики.
Поэтому одна из самых недооценённых характеристик венчурного инвестора — терпение.
Необходимость держать один актив десять лет сама по себе радикально отличает венчурный капитал от традиционных финансовых рынков.
Именно здесь многие новые участники рынка сталкиваются с неожиданностью. Даже крупные и профессиональные институциональные инвесторы иногда исходят из того, что венчурный портфель сможет начать приносить результат через два-три года. Аналогичная ошибка встречается у руководителей корпораций, создающих корпоративные венчурные фонды, а также у государственных структур, рассчитывающих на быстрый эффект.
Но длинный инвестиционный горизонт особенно важен ещё по одной причине: венчурные инвестиции чрезвычайно неликвидны.
2. Ликвидность: почти всё или ничего — и момент выхода выбирает не инвестор
Длинный горизонт был бы значительно менее болезненным, если бы инвестор мог легко передумать.
Но в венчурном капитале такой возможности обычно нет.
На публичном рынке размер позиции можно менять практически непрерывно. Можно продать 10% пакета, постепенно фиксировать прибыль по мере роста, докупать акции при снижении или полностью закрыть позицию. И всё это можно сделать буквально за секунды.
Даже владельцы очень крупных пакетов акций способны постепенно изменить свою экспозицию через блочные сделки.
Именно это и подразумевается под ликвидностью фондового рынка. Она даёт инвестору принципиально важное преимущество: возможность реагировать на новую информацию о компании, экономике или финансовых рынках. Кроме того, актив можно продать, если капитал понадобился для других целей.
Разумеется, ликвидность разных публичных компаний различается. Но сама идея публичного рынка строится вокруг возможности торговать исходя из новой информации и собственных потребностей в денежных средствах.
Инвестиции в стартапы почти не предоставляют таких возможностей.
Чаще всего инвестору приходится ждать события ликвидности: закрытия компании, её продажи или выхода на биржу.
Если компанию покупает другой бизнес, весь пакет обычно продаётся в рамках одной сделки — по цене и в дату, определённые соглашением между компанией и покупателем.
В случае IPO появляется немного больше свободы, однако на практике венчурные инвесторы также обычно распределяют или продают акции в течение относительно короткого периода, а не выходят из позиции небольшими частями на протяжении многих лет.
Венчурную инвестицию можно сравнить с пирогом, который невозможно разрезать: приходится очень долго ждать, прежде чем вообще появится возможность его съесть.
Конечно, существуют исключения. Самые ранние инвесторы, особенно бизнес-ангелы, иногда могут продать свою долю участникам следующих раундов. Однако большинству венчурных фондов сделать это значительно сложнее из-за информационной асимметрии и ограничений корпоративного управления.
За последние пятнадцать лет вторичный рынок частных акций заметно вырос. Тем не менее значительная часть подобных сделок приходится на обыкновенные акции, принадлежащие сотрудникам компаний, а не институциональным инвесторам.
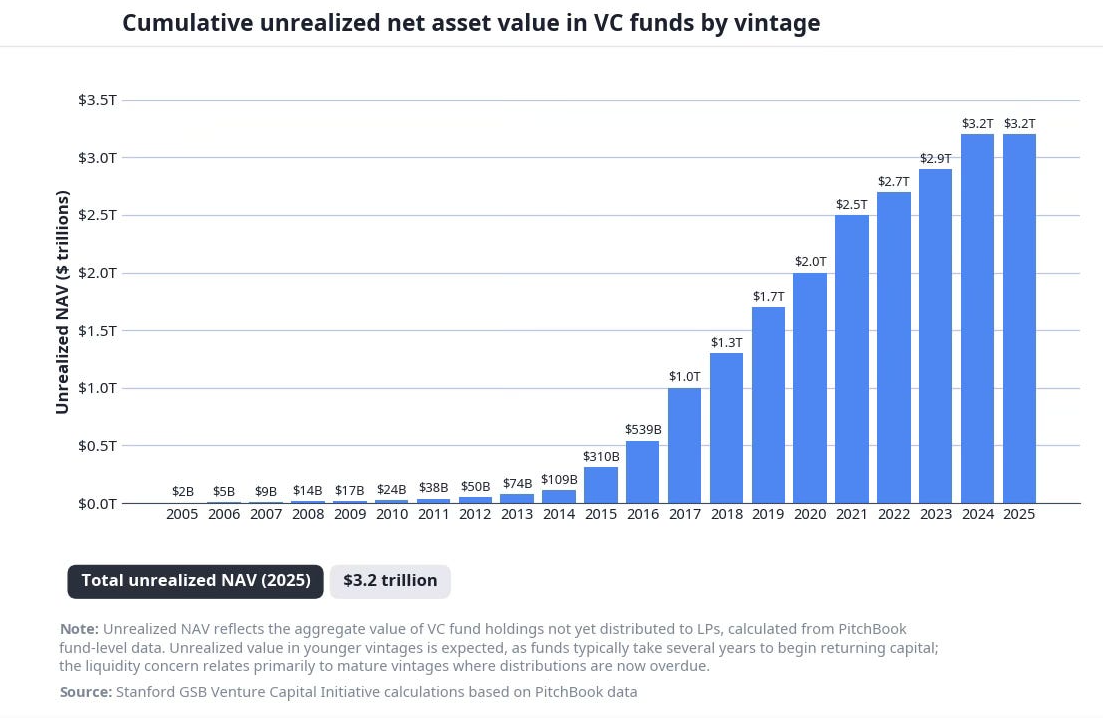
Масштаб проблемы хорошо показывает объём нереализованной стоимости в венчурных фондах.
К концу 2025 года в мировых VC-фондах находилось около $3,2 трлн нереализованной чистой стоимости активов. Это оценочная стоимость инвестиций в портфельные компании, которая существует на бумаге, но пока не превращена в деньги.
Если добавить к ней нереализованную стоимость долей основателей и сотрудников стартапов, сумма окажется значительно больше.
Есть и ещё одно важное следствие отсутствия активного рынка: нет постоянно наблюдаемой объективной цены.
Стоимость портфеля публичных акций практически непрерывно переоценивается рынком.
В венчурном портфеле оценка зачастую основывается на цене последнего инвестиционного раунда. Эта цена сформировалась в результате переговоров, могла быть установлена полтора года назад и даже в момент сделки вовсе не обязательно отражала справедливую рыночную стоимость компании.
3. Неопределённость: степенной закон и почему большинство неудач почти не имеет значения
Следующее фундаментальное отличие венчурного капитала от традиционных финансовых рынков связано с распределением доходности.
Доходности публичных акций приблизительно описываются логнормальным распределением. Большинство компаний показывают относительно обычные результаты, несколько компаний растут исключительно хорошо, несколько терпят серьёзные неудачи, а средняя доходность всё ещё содержит полезную информацию о распределении в целом.
В венчурном капитале результаты отдельных инвестиций больше напоминают степенной закон — power law.
Это означает, что практически весь результат определяется крайне небольшой группой наблюдений в правом хвосте распределения.
Классическое подтверждение этого эффекта дали Уильям Керр из Harvard Business School, Рамана Нанда и Мэттью Родс-Кропф. В исследовании 2014 года они получили доступ к портфелю крупной и успешной венчурной фирмы.
Оказалось, что инвестиции с доходностью более 10× составляли около 7% портфеля, но обеспечивали примерно 60% всей его доходности.
В то же время инвестиции, вернувшие меньше первоначально вложенной суммы, поглотили большую часть капитала и практически ничего не принесли.
7% сделок — 60% результата.
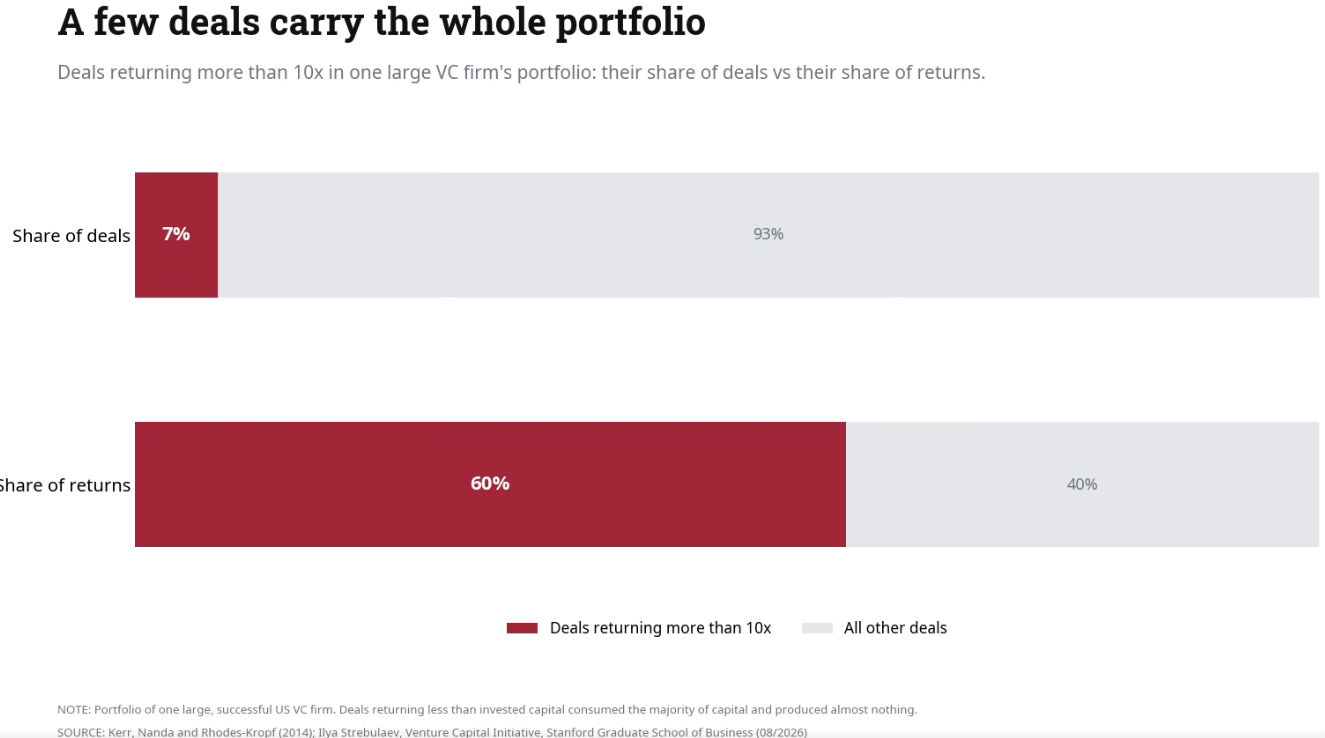
Исследование относилось к одному фонду и было проведено более десяти лет назад, однако сама форма распределения продолжает подтверждаться и определяет стратегическую логику всего венчурного бизнеса.
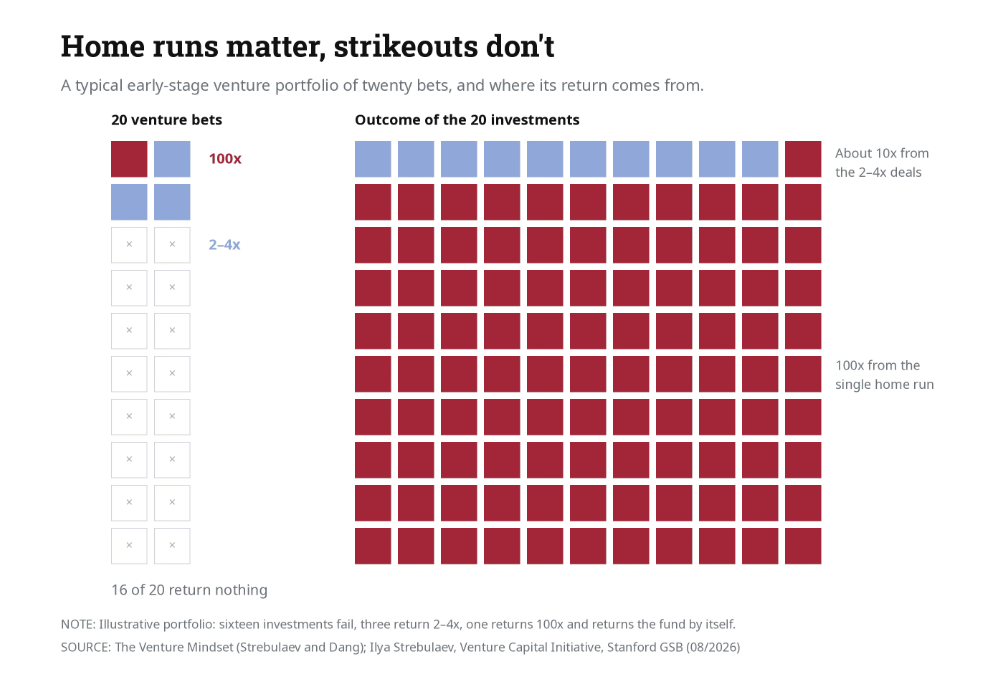
Типичный ранний венчурный портфель можно представить как двадцать ставок.
Большинство из них в итоге почти ничего не стоят. Несколько способны вернуть капитал в два–четыре раза. И лишь одна инвестиция может оказаться настолько успешной, что окупит весь фонд.
Этот принцип можно сформулировать так:
важны хоум-раны, а страйк-ауты — нет.
Из двадцати ранних инвестиций в среднем лишь одна превращается в настоящий «хоум-ран» и становится сделкой, способной вернуть весь фонд.
Именно эта инвестиция определяет, был ли фонд в целом успешным.
Отдельные потери поэтому имеют сравнительно небольшое значение.
Максимальный убыток по одной инвестиции ограничен: можно потерять вложенный капитал, то есть 1×.
Суммарные потери по неудачным сделкам также конечны.
А вот потенциальная прибыль успешной инвестиции сверху практически не ограничена.
Это переворачивает привычную для публичного рынка асимметрию.
Если вложиться в компанию, которая не сработает, можно потерять одну вложенную сумму. Но если пропустить будущий Google, упущенный результат может составлять тысячи первоначальных инвестиций.
Поэтому в венчурном капитале ошибки бездействия — отказ от сделки, которая впоследствии становится гигантским успехом, — могут стоить гораздо дороже, чем ошибки действия.
Для инвесторов публичного рынка подобная логика значительно менее характерна.
Причём степенной закон проявляется не только внутри портфелей фондов, но и между самими венчурными инвесторами.
Исследование карьеры более чем 16 000 американских венчурных специалистов и 130 000 инвестиций за три десятилетия показывает крайне неравномерное распределение успеха.
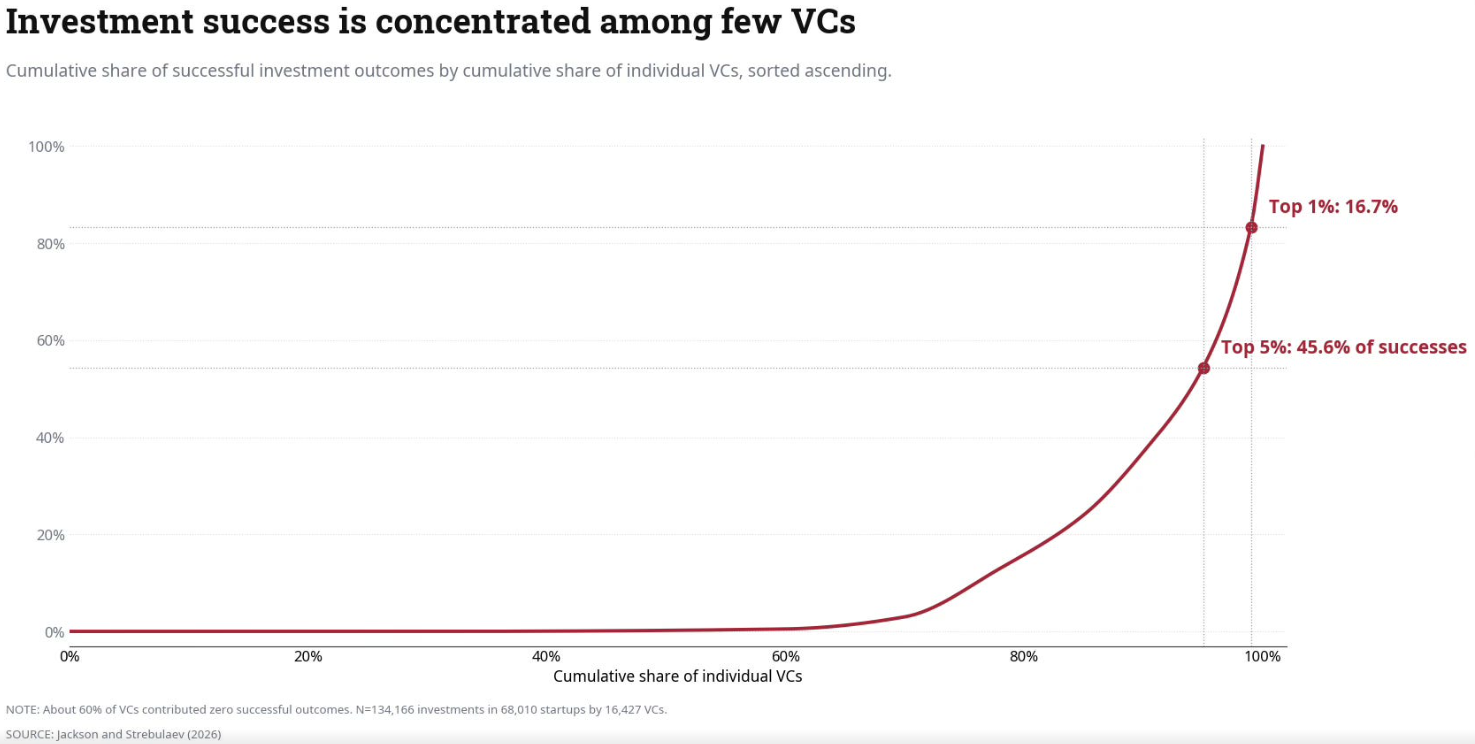
Около 60% венчурных инвесторов, совершивших хотя бы одну инвестицию, за всю карьеру не получили ни одного успешного результата.
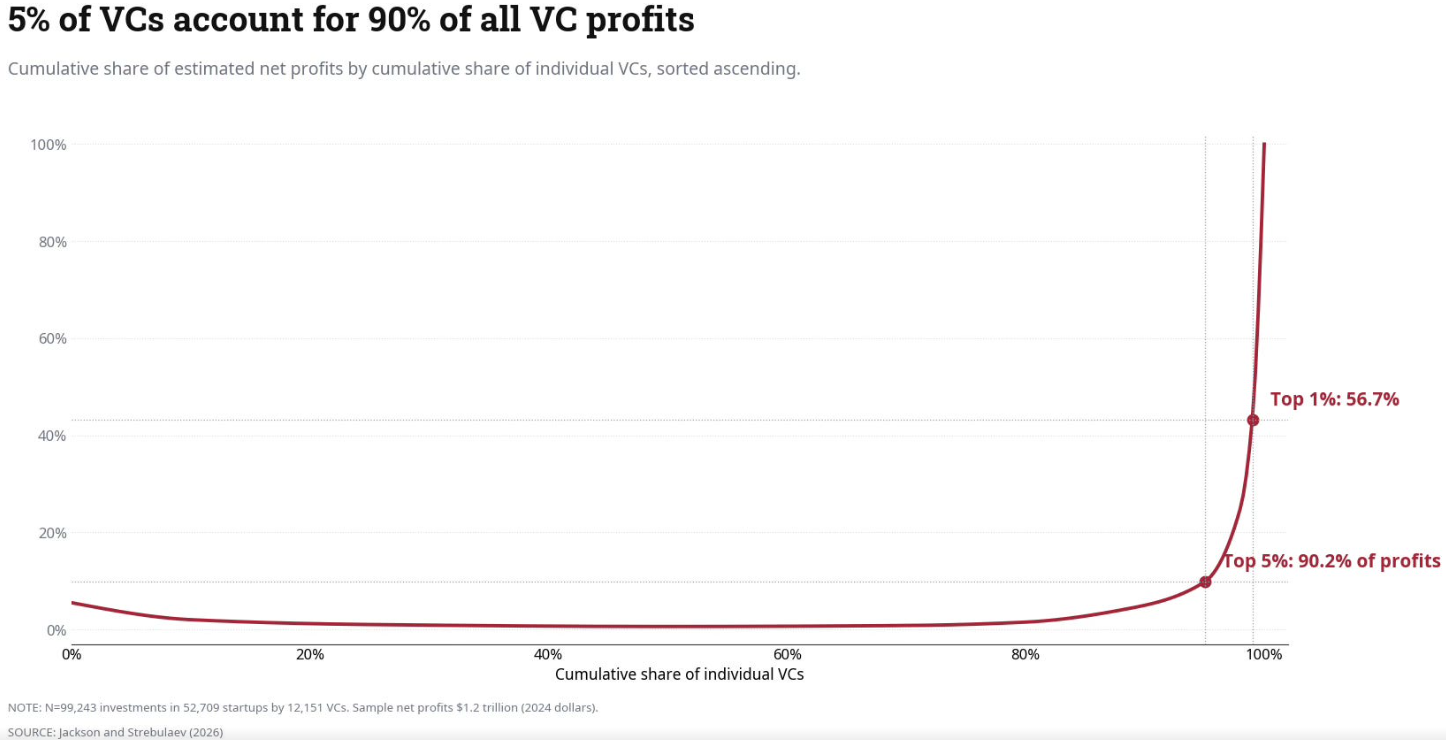
При этом лучший 1% инвесторов обеспечивает 16,7% всех успешных сделок, а лучший 5% — 45,6%.
Но если вместо количества сделок посмотреть на созданную прибыль, концентрация становится ещё сильнее.
Лучший 1% индивидуальных венчурных инвесторов — примерно 120 человек — обеспечил 56,7% всей чистой прибыли в выборке.
Лучшие 5%, около 600 человек, обеспечили 90,2% прибыли.
Оставшиеся 95% участников индустрии разделили между собой лишь около десятой части от совокупных $1,2 трлн чистой прибыли.
Именно поэтому стандартные инструменты традиционных финансов не всегда хорошо работают применительно к венчурному капиталу.
В обычном классе активов часто имеет смысл рассуждать о «среднем управляющем».
В венчурном капитале среднее значение тоже важно, однако разрыв между средним и медианным результатом намного больше, потому что среднее непропорционально сильно определяется небольшой группой выдающихся инвесторов.
4. Доля владения: концентрация — это стратегия, а не ошибка диверсификации
С точки зрения классической портфельной теории рациональный инвестор должен владеть небольшими долями большого количества активов.
Нужно диверсифицироваться, владеть рынком, распределить капитал между тысячами компаний и позволить закону больших чисел сделать своё дело.
В венчурном капитале реализовать такую стратегию значительно сложнее.
Невозможно просто купить небольшую долю всех венчурных компаний и всех VC-фондов.
Более того, возникает эффект неблагоприятного отбора: фонды, попасть в которые проще всего, нередко оказываются не теми фондами, управляющие которых исторически показывали лучшие результаты.
Доходность институциональных инвесторов от венчурного капитала поэтому часто зависит всего от нескольких позиций.
То же самое происходит внутри самих VC-фондов: значительная часть доходности определяется несколькими инвестициями, а иногда и одной компанией.
Этим частично объясняется высокая концентрация владения.
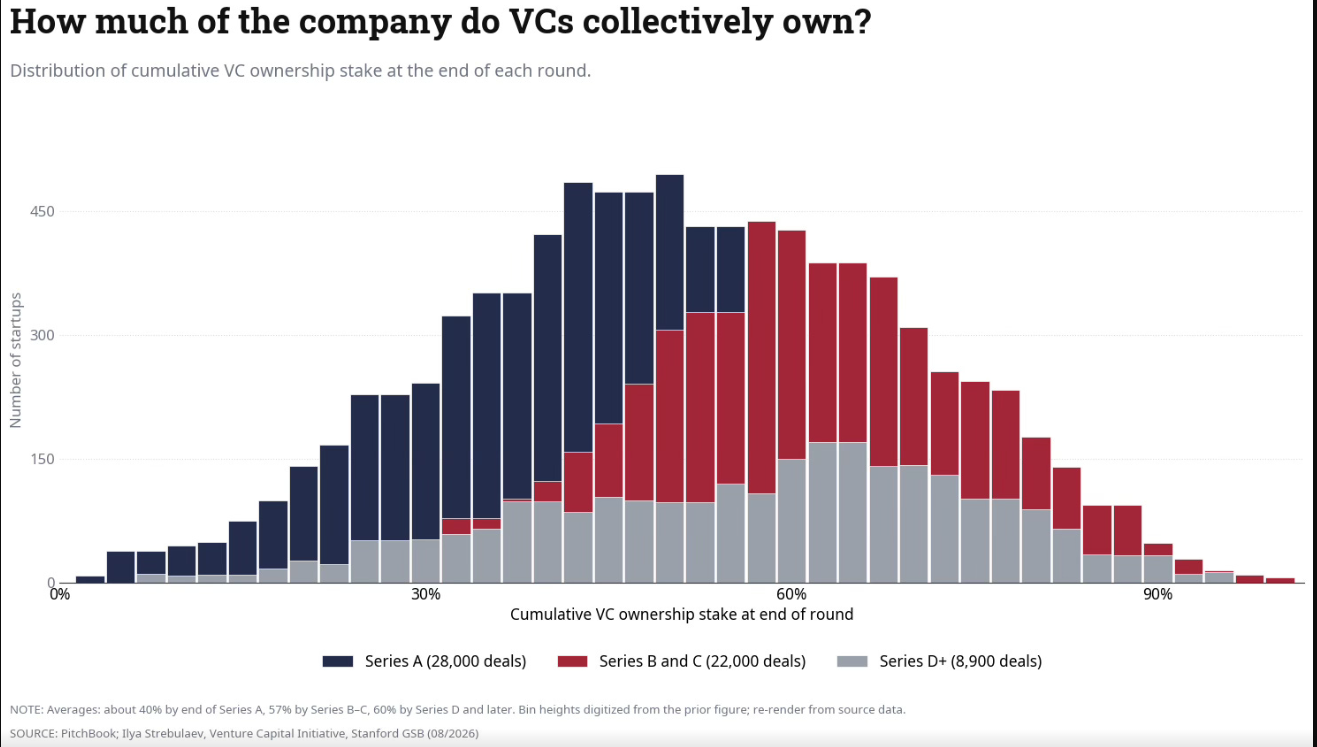
После завершения Series A венчурные инвесторы в совокупности в среднем владеют примерно 40% компании.
После Series B и Series C их совокупная доля повышается примерно до 57%.
После Series D и последующих раундов — примерно до 60%.
Речь идёт о совокупной доле всех венчурных инвесторов, а не одного фонда. Тем не менее контраст с публичным рынком очевиден.
Для крупного взаимного фонда владение 5% публичной компании уже делает его значительным акционером и требует специальных раскрытий.
В венчурных компаниях инвесторы как группа регулярно контролируют большую часть акционерного капитала.
Это напрямую связано со степенным законом.
Высокая концентрация не означает, что венчурные инвесторы игнорируют риск диверсификации. Просто в условиях, в которых работает этот класс активов, значительная доля в редком огромном победителе оказывается критически важной.
Если компания вырастет в 100 раз, но фонд владеет всего 1% её капитала, этого может оказаться недостаточно, чтобы компенсировать остальные неудачные инвестиции.
Если же фонд владеет 20% той же компании, одна инвестиция способна многократно вернуть капитал всего фонда.
Поэтому концентрация в венчурном капитале — не обязательно недостаток портфеля.
Во многих случаях это часть самой стратегии.
5. Корпоративное управление: венчурные инвесторы активно участвуют в жизни компаний
Венчурные инвесторы отличаются от большинства публичных акционеров ещё и степенью участия в работе своих компаний.
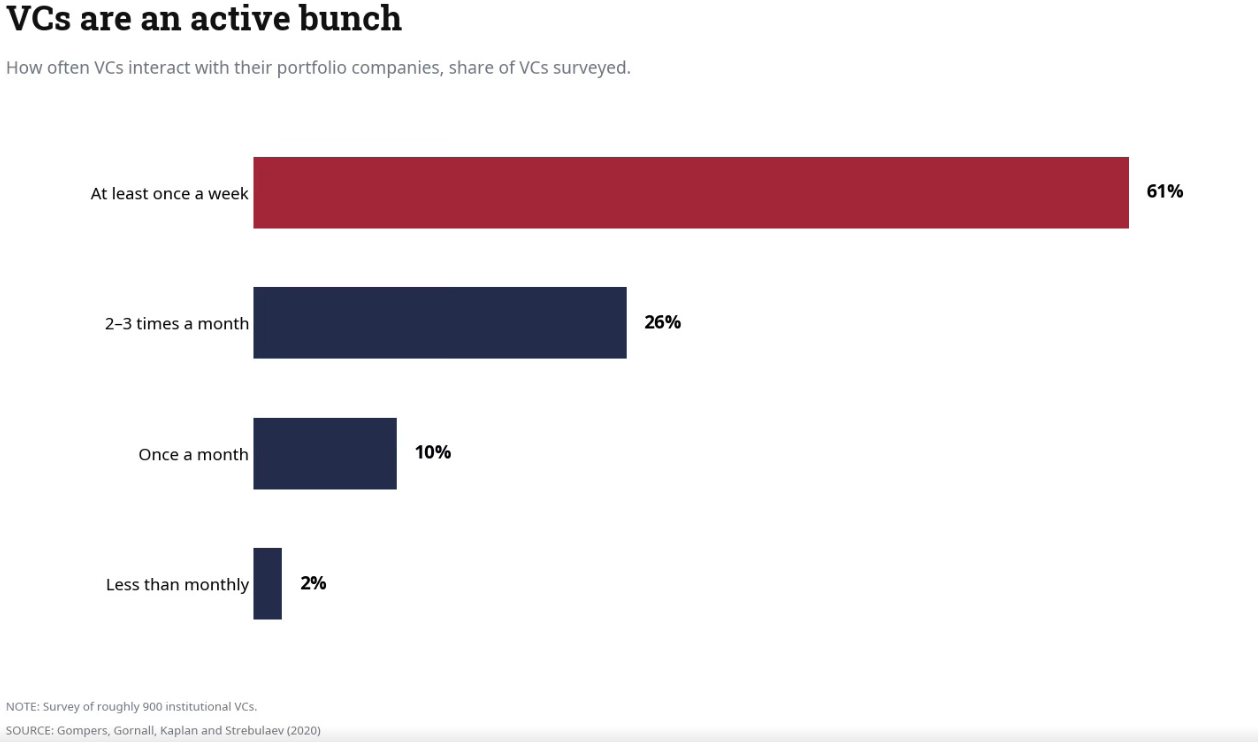
Согласно исследованию венчурных капиталистов, 61% инвесторов взаимодействуют с портфельными компаниями не реже одного раза в неделю.
Ещё 26% общаются с ними два-три раза в месяц.
Реже взаимодействует менее одного инвестора из восьми.
На публичном рынке даже крупный акционер зачастую контактирует с компанией лишь через квартальные звонки по финансовым результатам и редкие встречи высшего руководства с инвесторами.
В венчурном капитале участие не ограничивается советами.
Инвесторы получают реальные механизмы контроля — места в совете директоров, защитные положения в инвестиционных соглашениях и права голоса.
Именно поэтому положение основателя венчурной компании часто сильно отличается от того, каким его представляют со стороны.
Что всё это означает для основателя
Для основателя пять особенностей венчурного капитала превращаются в пять реальных условий, на которые он соглашается, принимая инвестиции.
Во-первых, партнёр может оставаться рядом на протяжении восьми–десяти лет.
Во-вторых, если дела пойдут плохо, инвестор не сможет просто продать акции и уйти. Это одновременно делает его необычайно заинтересованным в успехе компании и повышает вероятность активного вмешательства в её деятельность.
В-третьих, экономическая модель венчурного фонда требует от компании стремиться к исключительно большому результату.
Небольшой, устойчивый и прибыльный бизнес может быть прекрасной компанией для собственника, но почти ничего не изменить для фонда, которому необходимы инвестиции с доходностью в десятки или даже сотни раз.
В-четвёртых, по мере новых раундов инвесторы могут коллективно получить контроль над большей частью капитала компании ещё до Series D.
Наконец, структура корпоративного управления означает, что положение основателя в качестве генерального директора далеко не гарантировано вплоть до IPO.
Все эти особенности не являются предупреждением против венчурного капитала.
VC профинансировал значительную часть самых дорогих и влиятельных компаний мира. Для определённого типа бизнеса это может быть практически единственным подходящим финансовым инструментом.
Но это очень специфический инструмент с собственной экономической архитектурой.
И основателям важно понимать её до подписания инвестиционного соглашения.
Ключевые выводы
— Инвестиционный горизонт за одно поколение примерно удвоился: с трёх–пяти лет до шести–семи. Причём официальная статистика, вероятно, занижает реальный срок, поскольку учитывает только компании, которые в итоге дошли до выхода.
— В венчурном капитале практически отсутствует возможность частичного выхода и непрерывного рыночного ценообразования. Обычно инвестор продаёт пакет в рамках события ликвидности, момент которого не контролирует, а стоимость инвестиции между раундами остаётся оценочной.
— Доходность подчиняется степенному закону. Поэтому ошибка отказа от будущего гигантского победителя может стоить значительно дороже, чем инвестиция в компанию, которая потерпела неудачу.
— Степенной закон действует и на уровне самих венчурных инвесторов. Около 60% индивидуальных VC не получили ни одного успешного результата, тогда как лучшие 5% инвесторов обеспечили примерно 90% совокупной прибыли.
— Концентрация капитала и контроль являются фундаментальной частью венчурной модели. В совокупности VC-инвесторы владеют примерно 40% компании после Series A и около 60% к Series D. 61% венчурных инвесторов взаимодействуют со своими портфельными компаниями еженедельно, а условия инвестиционных соглашений дают им существенные права корпоративного управления.
Хорошего дня! заходите на тг канал https://t.me/TradPhronesis
Автор: TraPhro