
Один успех и серия успехов: анатомия карьеры выдающегося венчурного инвестора
Недавно вышла статья о том, как стать — и как не стать — партнёром венчурного фонда. Она вызвала заметный отклик. Но лишь некоторые партнёры действительно становятся выдающимися в своей профессии. Возникает более важный вопрос: что значит по-настоящему хорошо делать эту работу и можно ли заранее предсказать и объяснить будущий успех?
Главные вопросы таковы: сколько по-настоящему успешных инвестиций венчурный инвестор совершает за всю карьеру? Кому удаётся сделать таких инвестиций много? И можно ли заранее определить, кто именно окажется среди них?
Блейк Джексон и Илья Стребулаев собрали, вероятно, крупнейшую и наиболее полную базу данных об отдельных американских венчурных инвесторах из когда-либо созданных: более 100 000 специалистов, связанных с венчурными фондами США в период с 1996 по 2025 год, из которых около 37 000 непосредственно занимались инвестициями. Важно, что в выборку попали не только известные партнёры. Данные позволяют наблюдать за людьми с момента их прихода в индустрию, отслеживать фонды, в которых они работали, заключённые сделки, результаты этих инвестиций и профессиональный опыт на протяжении всей карьеры. Фонды из этой базы за рассматриваемый период привлекли и инвестировали 96% всего институционального венчурного капитала США.
Полученные результаты представляют собой, пожалуй, один из самых отрезвляющих наборов цифр об этой индустрии. Но одновременно в них есть и довольно обнадёживающая сторона.
Сначала — что считается успешной инвестицией
Под «успешной инвестицией» понимается вложение в стартап, который впоследствии достиг хотя бы одного из трёх результатов:
— вышел на биржу;
— получил статус «единорога», то есть достиг оценки после инвестиционного раунда не менее $1 млрд;
— был приобретён за сумму как минимум в пять раз превышающую весь объём капитала, который компания успела привлечь.
Каждый из этих критериев позволяет увидеть то, чего не показывают остальные. IPO традиционно используется как основной показатель успеха в академических исследованиях, однако за последние два десятилетия количество IPO в США существенно сократилось. Поэтому оценка исключительно по выходам на биржу заметно занизила бы число успешных инвестиций последних лет.
Статус единорога позволяет учитывать компании, которые по-прежнему остаются частными, что особенно важно для инвестиций, совершённых после 2015 года. А критерий продажи компании по цене не менее чем в пять раз выше привлечённого ею капитала позволяет охватить большую группу успешных исходов, которые никогда не попадают в заголовки деловых СМИ. Основные результаты исследования сохраняются и при использовании порогов в 2× или 10×, хотя некоторые детали при этом меняются.
Разумеется, такое определение нельзя считать идеальным. Некоторые единороги впоследствии терпят крах. Некоторые компании проваливаются уже в первые шесть месяцев после IPO — ещё до окончания стандартного периода lock-up, в течение которого венчурные инвесторы зачастую не могут продать свои акции. Однако предложенное определение просто, однозначно измеряется и достаточно устойчиво к различным изменениям методики. Тем более что основной предмет исследования — не единичная успешная инвестиция, а способность совершать такие инвестиции многократно.
Критически важным является слово «впоследствии». В выборку включаются только те вложения, которые венчурный инвестор сделал до того, как произошло хотя бы одно из трёх перечисленных событий.
Инвестиция засчитывается конкретному венчурному инвестору только в том случае, если сделку удаётся индивидуально связать именно с ним. Для этого используются данные PitchBook, VentureSource, архивные версии сайтов венчурных фондов, биографии инвесторов, а также материалы таких поставщиков данных, как StepStone Group. Примерно половины собранной информации вообще нет в коммерческих базах данных. Около 49% индивидуальных привязок сделок удалось установить благодаря членству инвестора в совете директоров соответствующей компании; остальная часть основана на информации о ведущих инвесторах раундов и на собственных списках сделок, публикуемых инвесторами.
Но и здесь есть ограничения. Атрибуция сделок в венчурном капитале по своей природе чрезвычайно сложна. Одну и ту же успешную инвестицию могут приписывать себе несколько человек. В отрасли существует известная шутка: у успеха много отцов и матерей, а неудачи остаются сиротами. Это хорошо видно и в данных, поэтому авторы старались максимально устранить возникающее смещение. Кроме того, внутри партнёрств заслуги далеко не всегда получают те, кто действительно их заслуживает. А некоторые венчурные фонды принципиально не связывают отдельные сделки с конкретными инвесторами — либо из-за внутренней культуры, либо в силу принятой политики.
Второе ограничение заключается в том, что исследование считает количество успешных сделок, а не фактическую инвестиционную доходность. Инвестор, вложивший $200 000 в компанию, которая позднее стала единорогом, получает здесь такое же одно «очко», как и партнёр, возглавивший её раунд Series A. Однако если вместо количества успешных сделок учитывать заработанные доллары, концентрация результатов становится не менее, а ещё более экстремальной.
В исследовании используются две выборки. Более широкая включает всех специалистов венчурных фондов, за которыми удалось закрепить хотя бы одну инвестицию, — всего 16 427 человек. В неё входят в том числе младшие сотрудники, например associates. Более узкая выборка состоит из 11 087 специалистов среднего и высшего уровня. Их можно назвать инвесторами, принимающими решения, поскольку именно они обычно возглавляют сделки и входят в советы директоров портфельных компаний.
Один успех — не редкость
Первый результат относится как раз к обнадёживающей части исследования.
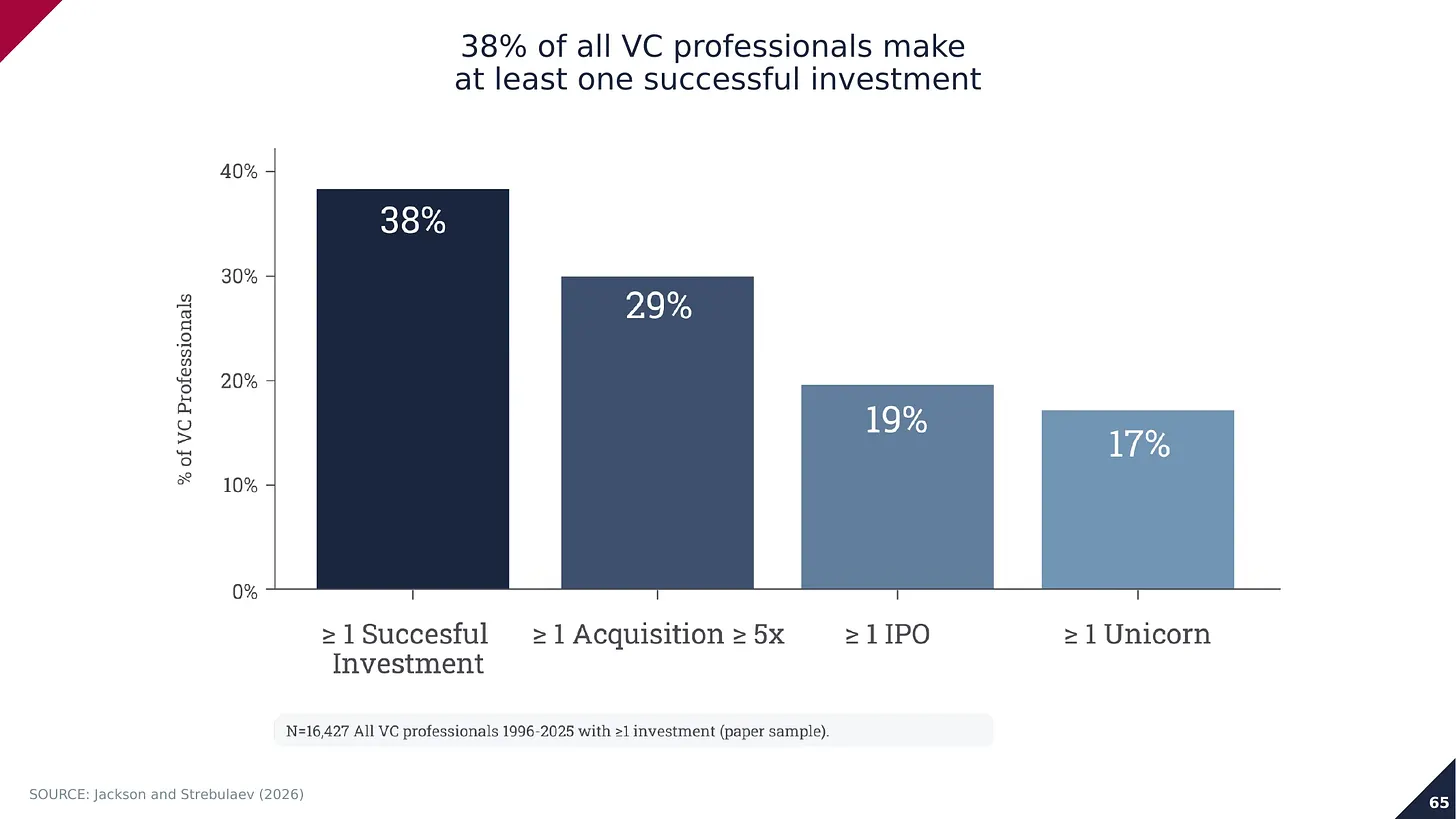
Все специалисты венчурных фондов, имеющие хотя бы одну инвестицию, 1996–2025 годы. N = 16 427.
38% всех специалистов венчурных фондов, когда-либо совершавших инвестиции, удалось принять участие хотя бы в одной успешной сделке. Если разделить результаты по категориям, то у 29% была хотя бы одна продажа компании с результатом 5× и выше, у 19% — хотя бы одно IPO, а у 17% — хотя бы один единорог.
Из этого следует важный вывод: единичный успех в венчурном бизнесе вовсе не является редкостью.
Среди инвесторов, непосредственно принимающих решения, этот показатель ещё выше.
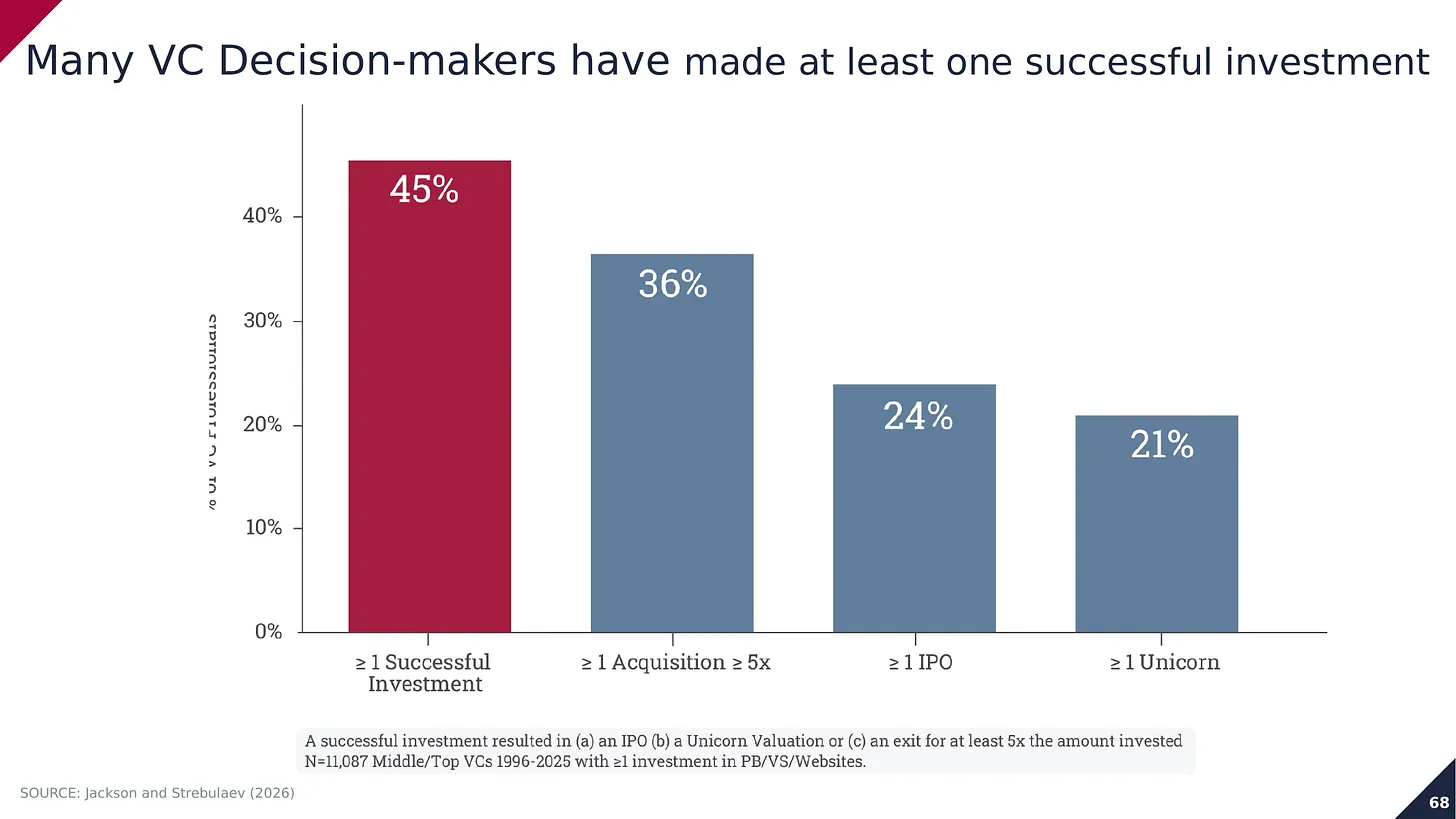
Венчурные инвесторы среднего и высшего уровня, имеющие хотя бы одну инвестицию, 1996–2025 годы. N = 11 087.
45% инвесторов среднего и высшего уровня имеют хотя бы одну успешную инвестицию. У 36% была хотя бы одна продажа компании с результатом 5× и выше, у 24% — IPO, у 21% — единорог.
Иными словами, почти половина всех, кто добирается до позиции, позволяющей самостоятельно принимать инвестиционные решения в американском венчурном фонде, успевает вложиться хотя бы в одну компанию, которая либо выходит на биржу, либо достигает оценки в $1 млрд, либо продаётся минимум за пятикратный объём привлечённого капитала.
Вероятность — почти пятьдесят на пятьдесят.
Поэтому если цель инвестора состоит в том, чтобы к концу карьеры иметь возможность сказать: «Я вложился хотя бы в одного настоящего победителя», — шансы существенно выше, чем может показаться из отраслевого фольклора. Но верно и обратное: одна успешная инвестиция ещё не является доказательством мастерства. Это практически базовая вероятность для человека, достигшего соответствующего уровня в профессии.
Этот результат вряд ли можно назвать неожиданным. Аналогичная картина наблюдается и в других данных о венчурном капитале. Например, участие хотя бы в одном единороге также встречается довольно часто. Кроме того, венчурный инвестор работает не с одной компанией, а с целым портфелем. За карьеру типичный VC может инвестировать в десятки стартапов, даже если сама его карьера оказывается относительно короткой.
Исследования показывают, что настоящий «хоум-ран» — инвестиция с исключительно крупным результатом — приходится примерно на одну из двадцати сделок. Используемое здесь определение успешной инвестиции шире: под него подходит примерно одна из девяти компаний.
Две успешные инвестиции — уже сложнее. Десять — чрезвычайно редкий результат
Здесь начинается отрезвляющая часть исследования. Картина полностью меняется, если вместо вопроса о том, удалось ли инвестору хотя бы однажды добиться успеха, спросить, насколько регулярно ему это удавалось.
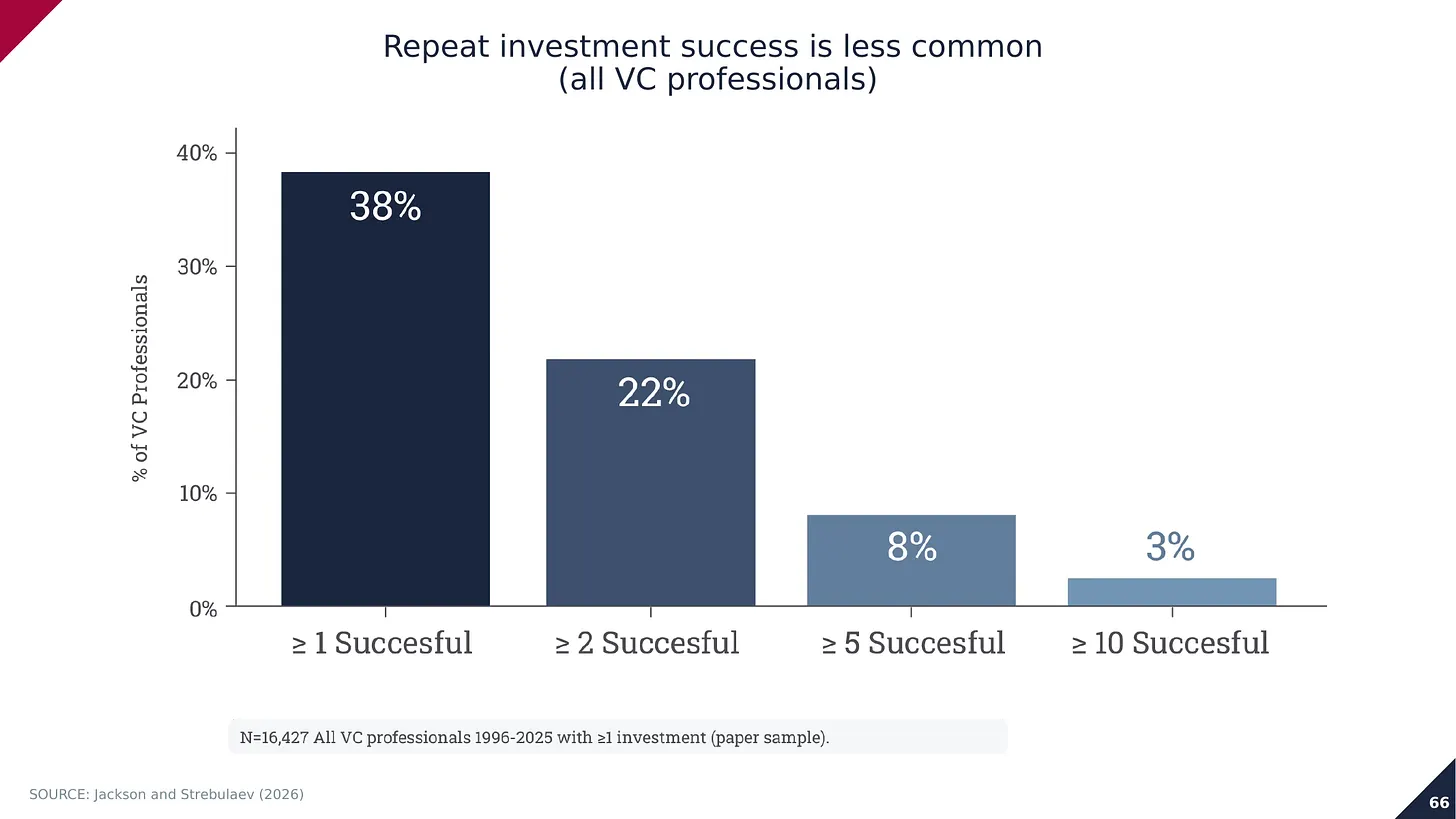
Все специалисты венчурных фондов, имеющие хотя бы одну инвестицию. N = 16 427.
Среди всех специалистов венчурных фондов 38% достигают хотя бы одной успешной инвестиции, 22% — двух, 8% — пяти и всего 3% — десяти.
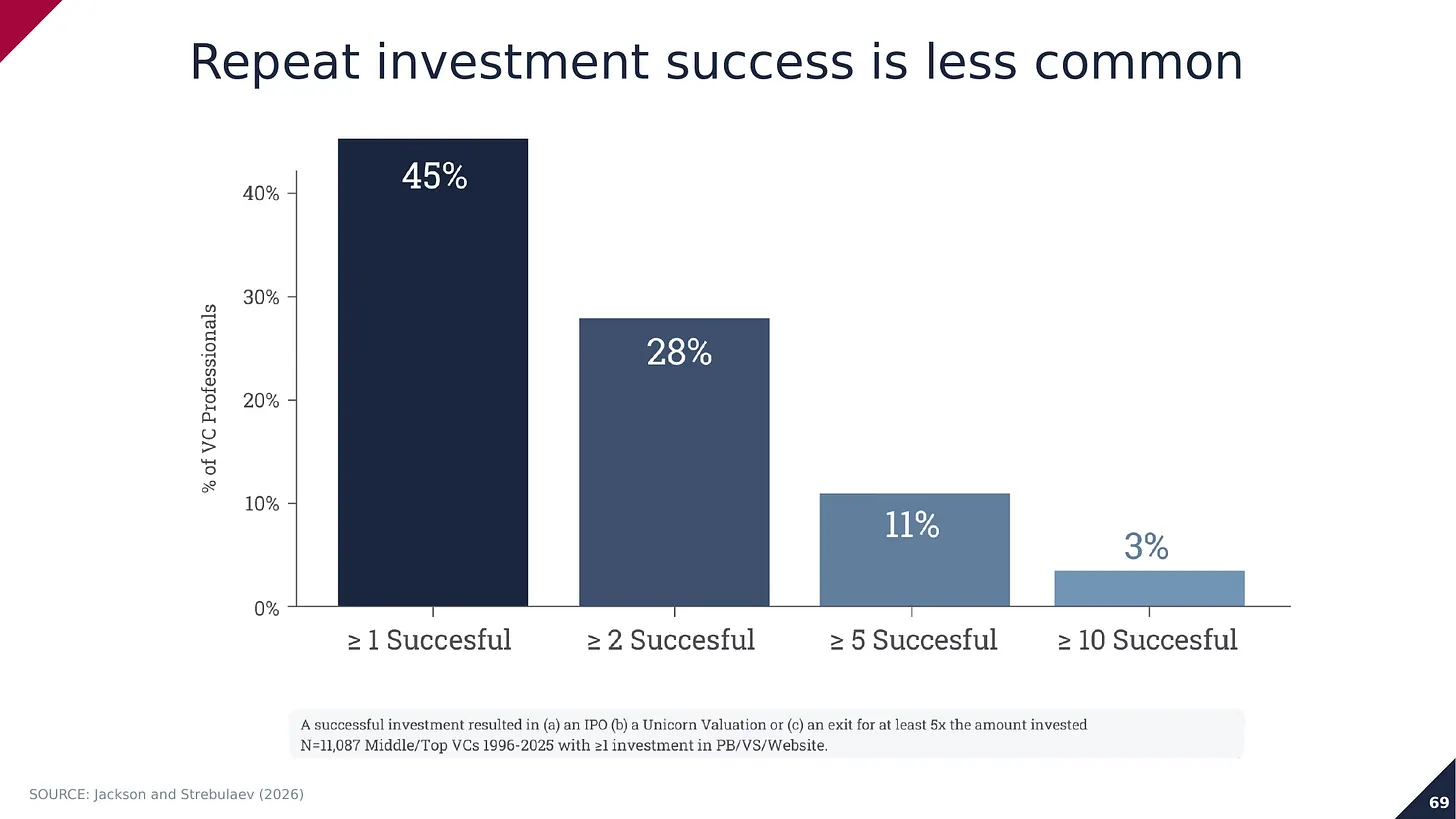
Венчурные инвесторы среднего и высшего уровня, имеющие хотя бы одну инвестицию. N = 11 087.
Среди тех, кто непосредственно принимает инвестиционные решения, 45% достигают хотя бы одного успеха, 28% — двух, 11% — пяти и лишь 3% — десяти.
Разница между первым и последним показателем огромна. Добиться одного успеха — примерно как выиграть при подбрасывании монеты. Добиться десяти — событие с вероятностью около 3%. Менее одного из девяти венчурных инвесторов удаётся совершить пять или более успешных инвестиций. До десяти и более доходят менее одного из тридцати.
Ту же картину можно представить другим способом — посмотреть на количество инвесторов, которым удалось совершить от одной до пятнадцати успешных инвестиций.
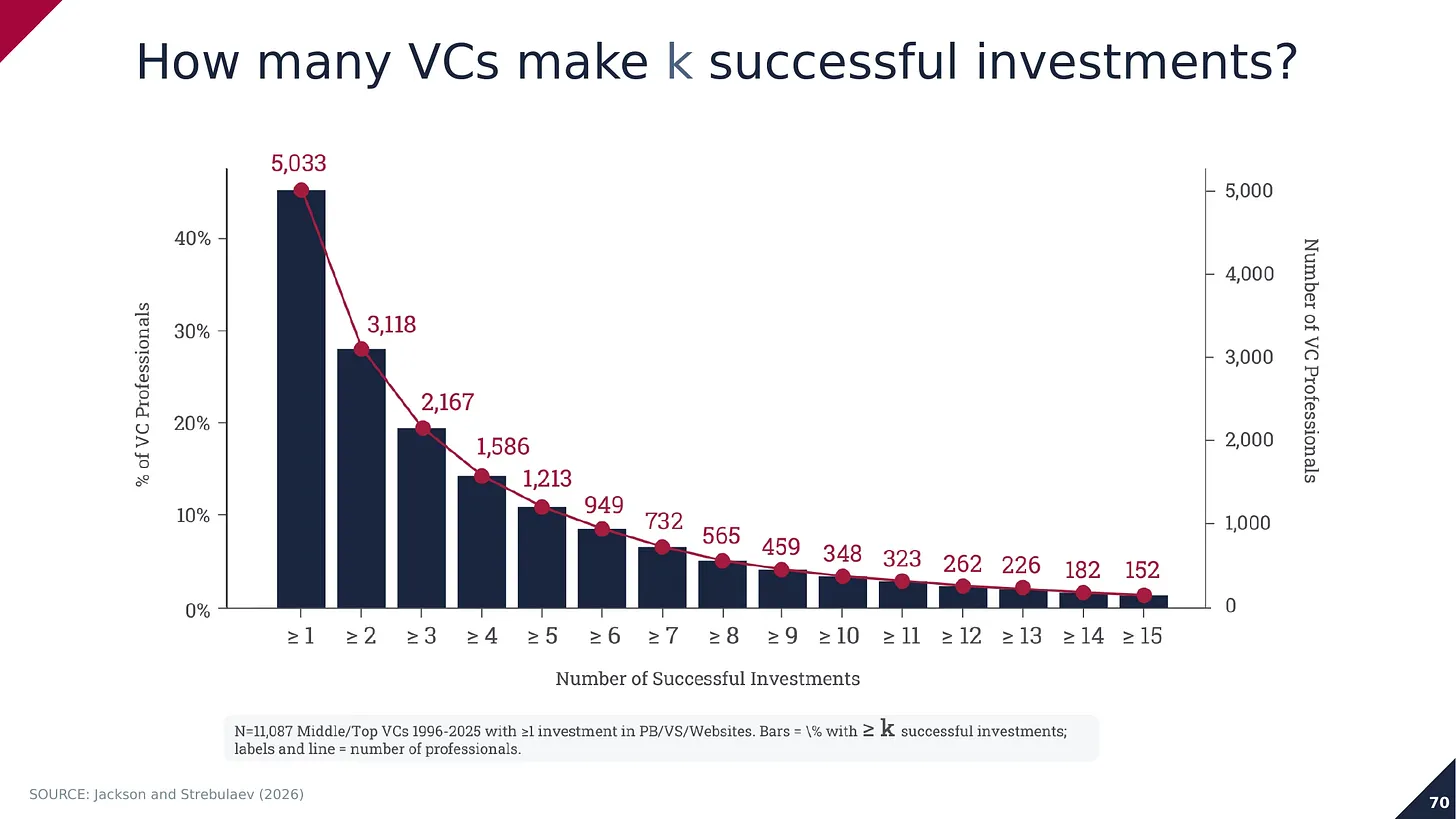
Венчурные инвесторы среднего и высшего уровня, 1996–2025 годы. Столбцы показывают долю инвесторов, имеющих как минимум k успешных вложений; линия и подписи — абсолютное число специалистов. N = 11 087.
За тридцать лет американского венчурного капитала немного более 5 000 инвесторов, принимающих решения, смогли совершить хотя бы одну успешную инвестицию. Около 3 100 — две. Примерно 1 200 — пять. Менее 400 — десять. Около 150 — пятнадцать.
Таким образом, менее четырёхсот человек — это вся совокупность американских венчурных инвесторов за три десятилетия, которым можно приписать десять и более успешных вложений.
Это меньше, чем суммарное количество партнёров всего нескольких крупных венчурных фондов. И именно этих несколько сотен человек большинство обычно неосознанно представляет себе, когда слышит словосочетание «венчурный инвестор».
Важно и то, что кривая нигде резко не обрывается. Она снижается плавно, примерно по геометрической прогрессии: каждый следующий успех сокращает оставшуюся группу примерно ещё на треть. Не существует такого количества побед, после которого очередная успешная инвестиция вдруг становится лёгкой.
Работа по-настоящему успешного венчурного инвестора действительно крайне сложна.
Поэтому неудивительно, что большое количество успешных инвестиций невозможно объяснить одной удачей. Когда в рамках эксперимента венчурных инвесторов случайным образом перераспределяют между сделками, количество людей с десятью и более успешными инвестициями существенно сокращается. Это дополнительно подтверждает гипотезу о том, что навыки и профессиональное мастерство играют критически важную роль в долгосрочном успехе венчурного инвестора.
Где на самом деле концентрируются победы
Есть ещё один способ посмотреть на эти данные. Вместо подсчёта людей можно подсчитать сами успешные исходы и посмотреть, как они распределены между участниками профессии.
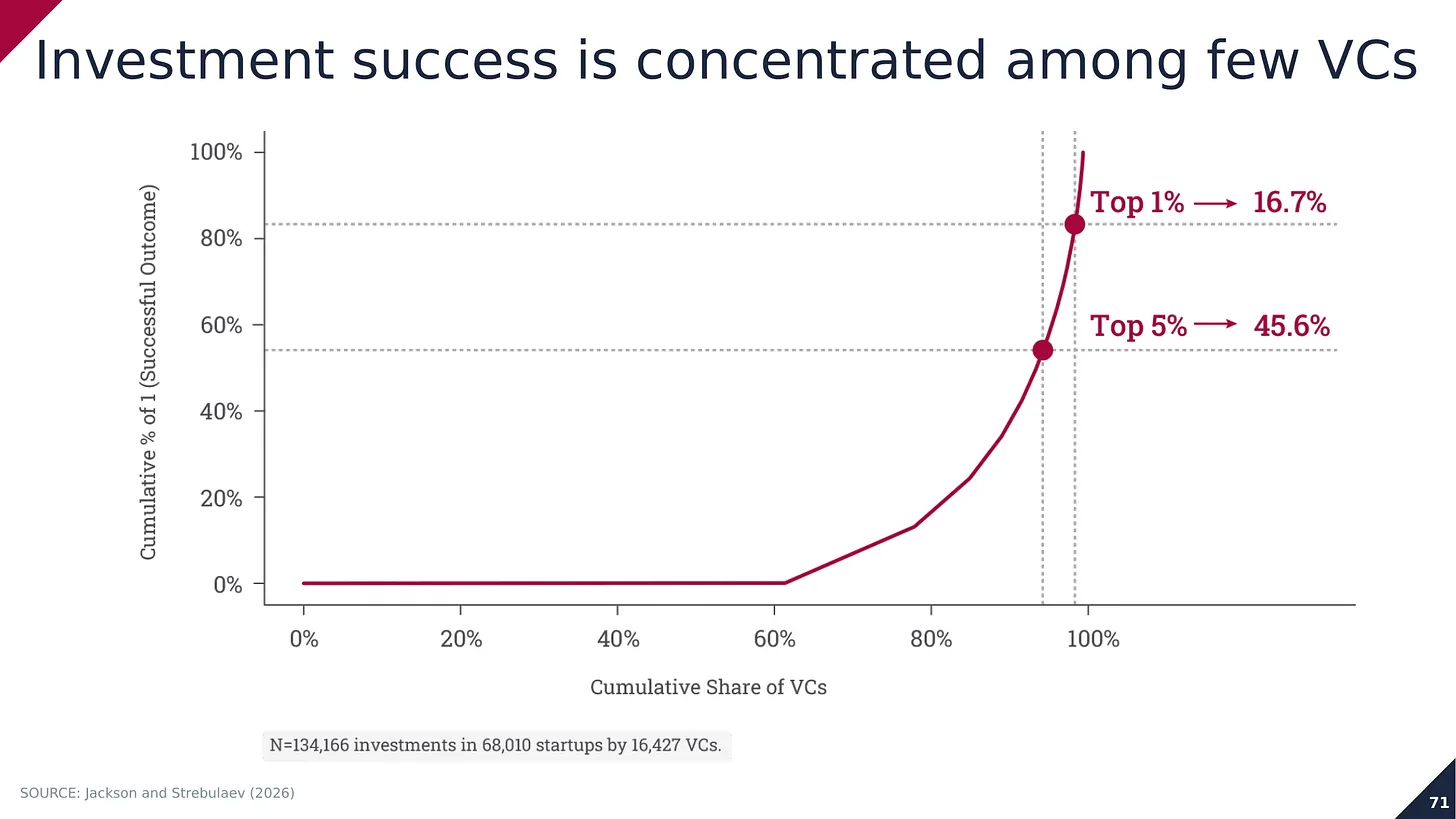
Накопленная доля успешных инвестиционных исходов в зависимости от накопленной доли венчурных инвесторов. 134 166 инвестиций в 68 010 стартапов, совершённых 16 427 инвесторами.
Плоский участок в левой части графика говорит практически обо всём. Около 60% венчурных инвесторов, имеющих хотя бы одну инвестицию, не обеспечили ни одного успешного исхода. Кривая начинает заметно подниматься только после этой отметки.
На противоположном конце распределения верхний 1% венчурных инвесторов обеспечивает 16,7% всех успешных инвестиционных исходов, а верхние 5% — уже 45,6%.
Но если перейти от количества побед к заработанным долларам, концентрация становится намного более выраженной.
Для каждой инвестиции в базе была рассчитана приблизительная чистая прибыль с учётом первоначальной стоимости вложения и размытия доли инвестора в последующих раундах. В общей выборке совокупная чистая прибыль составила немногим более $1,2 трлн в ценах 2024 года.
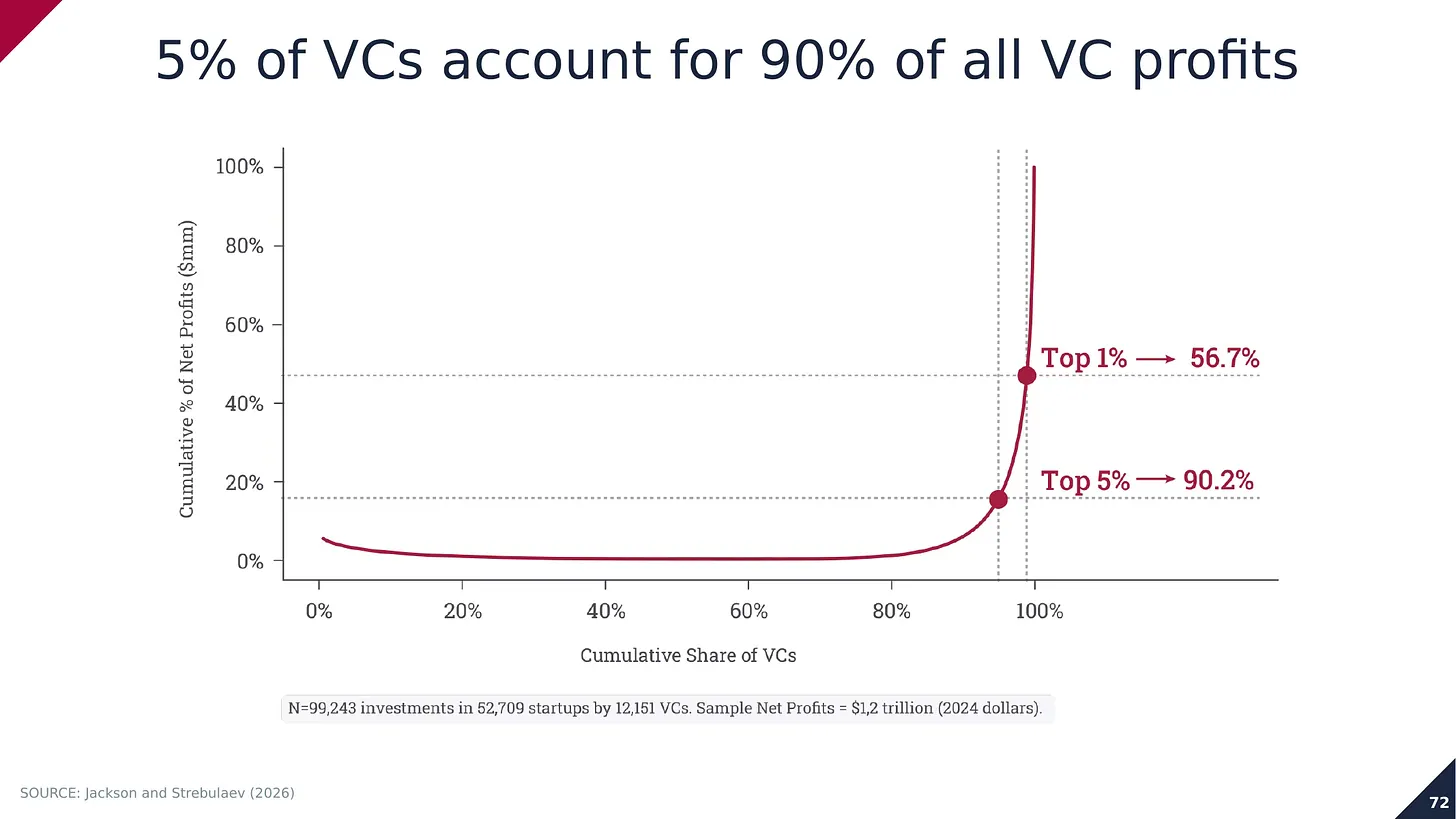
Накопленная доля оценочной чистой прибыли в зависимости от накопленной доли венчурных инвесторов. 99 243 инвестиции в 52 709 стартапов, совершённые 12 151 инвестором. Совокупная чистая прибыль выборки — $1,2 трлн в ценах 2024 года.
На верхний 1% венчурных инвесторов — примерно 120 человек — приходится 56,7% всей чистой прибыли в базе данных, или около $680 млрд.
Верхние 5% — примерно 600 человек — обеспечивают 90,2% всей прибыли, то есть около $1,08 трлн.
Оставшиеся 95% участников профессии делят между собой последние $120 млрд..
Главный вывод всего анализа предельно ясен: экономический результат индустрии венчурного капитала создают всего несколько сотен человек. И дистанция между «один раз угадать победителя» и «создать миллиард долларов чистой прибыли» огромна.
Хорошего дня! заходите на тг канал https://t.me/TradPhronesis
Автор: TraPhro