
Шесть основ бизнес‑анализа: как убедиться, что бизнес-анализ действительно принёс результат?
В предыдущей статье мы разобрали пятое базовое понятие BABOK — Контекст (Context). Мы выяснили, что контекст — это не фоновое знание, а структурированный анализ среды, который определяет границы возможного решения.
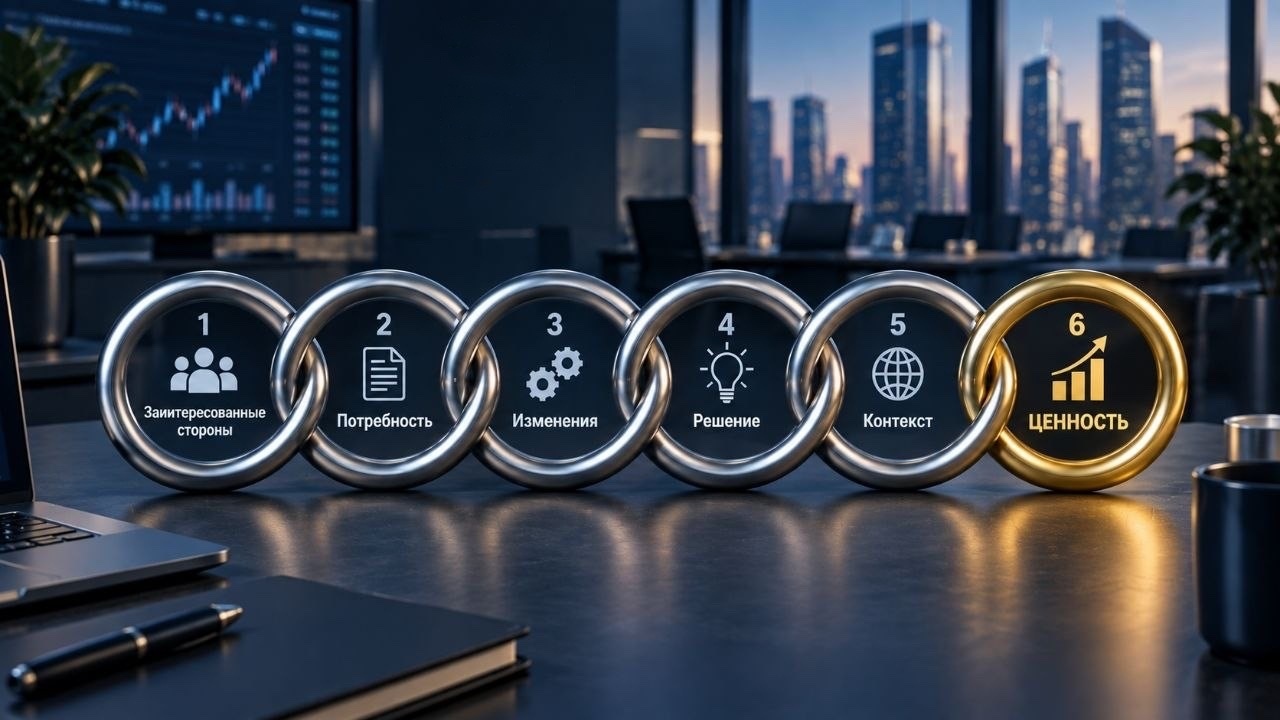
Теперь цепочка почти замкнута: мы нашли нужных людей (Stakeholders), поняли что им нужно (Needs), спроектировали переход (Change), выбрали решение (Solution) и убедились, что оно жизнеспособно в данной среде (Context). Остаётся один — финальный и, пожалуй, самый честный — вопрос:
А зачем всё это было нужно? И как мы поймём, что оно сработало?
Именно на него отвечает шестое и последнее базовое понятие BABOK — Ценность (Value). Оно завершает цепочку. Разберём, что такое ценность в понимании BABOK и почему без её измерения работа аналитика технически никогда не завершена.
Почему шестое базовое понятие именно «Ценность»?
Ценность стоит последней в цепочке — но это не значит, что о ней думают в последнюю очередь. Правильно — наоборот: ценность нужно определять первой, до того, как начат любой анализ. Именно ответ на вопрос «какую ценность мы создаём?» задаёт смысл всем остальным понятиям:
• Заинтересованные стороны — это те, кто ценность создаёт, получает или защищает.
• Потребность — это разрыв, устранение которого создаёт ценность.
• Изменение — это механизм, с помощью которого ценность становится реальной.
• Решение — это конкретный инструмент создания ценности.
• Контекст — это среда, в которой ценность либо реализуется, либо нет.
• Ценность — это измеримый результат, ради которого всё это затевалось.
Если убрать ценность из цепочки, весь бизнес-анализ превращается в деятельность ради деятельности: требования собраны, решение реализовано, проект закрыт — а изменило ли это что-то для бизнеса, никто не знает. Именно поэтому ценность — не просто последнее понятие. Это точка отчётности всего цикла.
Что такое Ценность и где кроется подвох?
Согласно глоссарию BABOK v3.0:
«Ценность — это стоимость, важность или полезность чего-либо для заинтересованной стороны в данном контексте.
Под ценностью могут пониматься потенциальные или реализованные прибыли, выгоды и улучшения. Также возможно снижение ценности в виде потерь, рисков и издержек.
Ценность может быть материальной или нематериальной, краткосрочной или долгосрочной».
Это определение шире, чем «выгода» или «польза», которые часто используются как синонимы. Важно разобраться в этих понятиях, потому что их путаница приводит к системным ошибкам в измерении результата:
|
Понятие |
Что означает |
Пример |
|
Выгода |
Конкретный позитивный исход для заинтересованной стороны. Более узкое понятие, всегда связано с конкретным субъектом. |
Сокращение времени обработки заявки с 30 до 5 минут для операционного менеджера |
|
Польза |
Субъективное восприятие позитивного эффекта. Может существовать без измеримого результата. Часто используется как замена ценности, когда измерить сложно. |
«Стало удобнее работать» — без конкретной метрики |
|
Ценность |
Совокупный измеримый эффект для организации или заинтересованной стороны, включающий как материальные, так и нематериальные составляющие, в их взаимосвязи. |
Сокращение операционных затрат на 12% при одновременном росте NPS клиентов на 8 пунктов |
Ключевая мысль: ценность всегда измерима — даже если она нематериальная. «Повышение удовлетворённости сотрудников» — это польза, пока не привязана к метрике. «Снижение eNPS-оттока на 15% за квартал» — это уже ценность. Задача аналитика — настаивать на переходе от первого ко второму.
Три типа ценности: за что платит бизнес
BABOK разделяет ценность на несколько категорий, которые в практике проектов часто смешиваются — а это приводит к некорректному измерению результата. На практике я работаю с тремя типами, которые охватывают большинство бизнес-ситуаций:
1. Финансовая ценность
Наиболее очевидный и легко измеримый тип. Включает прямой экономический эффект:
• Рост доходов — увеличение выручки, привлечение новых клиентов, рост среднего чека, расширение рынка.
• Снижение затрат — сокращение операционных расходов, оптимизация численности, автоматизация ручного труда.
• Снижение рисков — предотвращение штрафов, снижение вероятности регуляторных нарушений, уменьшение страховых рисков. Этот вид финансовой ценности часто недооценивают, потому что он выражается в «не случившемся», а не в свершившемся.
• Ускорение операций — сокращение time-to-market, ускорение обработки транзакций, сокращение цикла принятия решений.
Важное уточнение: снижение рисков — самый недооценённый вид финансовой ценности. Инвестиция, которая предотвратила штраф на 50 млн рублей, создала ровно 50 млн рублей ценности — даже если в P&L это никак не отражается.
2. Стратегическая ценность
Более долгосрочный и менее очевидный тип. Труднее измерить, но именно он часто определяет конкурентную позицию:
• Рыночная позиция — укрепление или завоевание доли рынка, формирование барьеров для конкурентов.
• Инновационный потенциал — создание технологических или процессных возможностей, которые откроют новые направления в будущем.
• Скорость адаптации — повышение организационной гибкости, способности быстро реагировать на изменения рынка или регулятора.
• Репутация и доверие — укрепление бренда, рост лояльности клиентов и партнёров.
Пример из практики инвестиционных компаний: создание цифровой платформы самообслуживания может показывать скромный ROI в первые два года — и при этом создавать стратегическую ценность, кардинально меняя unit-экономику в горизонте 5 лет за счёт снижения стоимости обслуживания одного клиента.
3. Операционная ценность
Ценность, проявляющаяся в качестве и надёжности ежедневных процессов:
• Качество данных — точность, полнота, своевременность информации, на основе которой принимаются решения.
• Надёжность процессов — снижение количества ошибок, исключений, переработок.
• Производительность сотрудников — сокращение времени на рутинные операции, рост выхода на одного сотрудника.
• Клиентский опыт — скорость и удобство взаимодействия клиента с компанией.
Ключевой вопрос при формулировании операционной ценности: «Что именно в ежедневной работе улучшится, на сколько и как это будет измерено?» Без ответа на этот вопрос операционная ценность остаётся декларацией о намерениях.
Почему без измерения ценности бизнес-анализ остаётся незавершённым
Это, возможно, самый неудобный тезис цикла — но именно он отделяет профессиональный бизнес-анализ от формального. Проект закрыт. Акт подписан. Команда перешла на следующую задачу. А ценность? Никто не проверял.
Последствия этой незавершённости системны и накапливаются со временем:
• Организация не учится. Без измерения результата невозможно понять, какие решения реально работали, а какие — нет. Каждый следующий проект начинается с нуля, повторяя ошибки предыдущего.
• Приоритизация деградирует. Если ценность не измеряется, все проекты становятся «важными» и «срочными». Ресурсы распределяются по политическому принципу, а не по принципу создаваемой ценности.
• Доверие к аналитику падает. Бизнес-аналитик, который обещает ценность при запуске и никогда не возвращается с результатами, постепенно теряет статус стратегического партнёра и превращается в «того, кто пишет требования».
• Бизнес переплачивает. Без обратной связи о ценности компания продолжает инвестировать в решения и подходы, которые не работают — просто потому что никто не проверил.
BABOK выделяет Measure Solution Performance (измерение эффективности решения) как ключевую ответственность в области Solution Evaluation (глава 8). Это не дополнительная опция — это часть профессионального стандарта бизнес-анализа. Аналитик, который сдал требования в разработку и считает на этом свою работу законченной, закрыл лишь половину цикла.
Классическая ошибка: «проект зелёный, ценности нет»
Приведу кейс, который иллюстрирует разрыв между формальным успехом проекта и реальной ценностью.
Контекст: В крупном коммерческом банке был реализован масштабный проект по автоматизации кредитного андеррайтинга — замена ручной проверки заявок на автоматизированный скоринг. Проект завершён строго в срок, в рамках бюджета, с полным покрытием функциональных требований. На демо всё работало идеально. Проектный комитет зафиксировал статус «успешно завершён».
Что показал аудит через полгода:
• Время обработки заявки сократилось с 48 часов до 4 часов — цель достигнута. Но конверсия одобренных заявок в выданные кредиты упала с 62% до 41% — потому что автоматический скоринг оказался излишне консервативным, и клиенты уходили к конкурентам.
• Операционные затраты на андеррайтинг сократились на 30% — цель достигнута. Но стоимость привлечения нового клиента выросла на 22%, потому что отказным клиентам требовалось дополнительное сопровождение.
• NPS клиентов в кредитном направлении упал на 14 пунктов — этот показатель вообще не входил в критерии успеха проекта.
Итог: проект, формально «зелёный» по всем проектным метрикам, фактически создал отрицательную ценность для бизнеса. Потому что критерии успеха проекта и критерии создания ценности были определены как разные вещи. А точнее — критерии ценности вообще не были определены на старте.
Где была ошибка? На этапе формулирования потребности никто не задал вопрос: «Как мы поймём через год, что это решение было правильным?» Ответ на этот вопрос должен был включать сквозные бизнес-метрики — конверсию, NPS, стоимость привлечения — а не только операционные KPI самого проекта.
Рабочие техники: как измерять ценность?
В BABOK v3.0 измерение ценности описывается в Solution Evaluation (глава 8). Ниже — четыре наиболее практичных подхода, которые я рекомендую использовать в связке:
1. Value Framework — определить ценность до начала
Главное правило: ценность нельзя измерить после, если она не была определена до. Это звучит очевидно, но нарушается в большинстве проектов.
Структура Value Framework:
• Ожидаемая ценность (Expected Value): что именно улучшится, для кого и на сколько? Описывается через конкретные метрики с целевыми значениями и базовыми (baseline) значениями на текущий момент.
• Горизонт измерения: когда ожидается достижение ценности? Сразу после запуска (операционная ценность), через 6–12 месяцев (финансовая), через 2–3 года (стратегическая)?
• Кто измеряет: кто отвечает за сбор данных и верификацию результата? Без конкретного владельца метрика не живёт.
• Как измеряется: источник данных, метод расчёта, периодичность. Без этого метрика становится «удобной» — то есть интерпретируемой в любую сторону.
2. Карта ценности для ЗСт (Value Mapping)
Разные заинтересованные стороны получают разную ценность от одного и того же решения. Важно зафиксировать это явно — иначе при оценке результата возникает конфликт ожиданий.
|
Заинтересованная сторона |
Ожидаемая ценность |
Метрика |
Целевое значение |
|
Клиент |
Быстрее получать решение по заявке |
Время обработки заявки |
С 48ч до 4ч |
|
Операционный менеджер |
Меньше ручной работы по проверке |
% заявок с ручной верификацией |
С 80% до 20% |
|
Бизнес (P&L) |
Снижение операционных затрат |
Затраты на андеррайтинг / заявка |
–30% |
|
Бизнес (рост) |
Больше выданных кредитов |
Конверсия одобрение → выдача |
Не ниже 60% |
|
Регулятор |
Соответствие требованиям ЦБ РФ |
Число регуляторных замечаний |
0 критических |
Такая карта позволяет обнаружить потенциальные конфликты ценностей ещё до начала реализации — например, когда цель «снизить затраты на 30%» вступает в противоречие с целью «не снижать конверсию».
3. OKR и бизнес-кейс как инструменты фиксации ценности
OKR (Objectives & Key Results) — фреймворк, хорошо совместимый с подходом BABOK к ценности. Objective отвечает на вопрос «какую ценность создаём?», Key Results — «как измерим, что создали?»
Связка «Потребность → OKR → Критерии приёмки» даёт замкнутый цикл: мы формулируем потребность, определяем измеримый результат через OKR, и проверяем достижение через критерии приёмки при закрытии проекта.
Бизнес-кейс (Business Case) по BABOK — это не документ ради документа. Это обязательство: «мы ожидаем такой-то ценности, вот как будем измерять, вот когда подведём итог». Если бизнес-кейс написан на старте, но к нему не возвращаются после запуска — это ровно тот случай, когда 72% руководителей не знают, сработало ли их решение.
4. Post-Implementation Review (PIR)
Формальная ревизия через 3–6 месяцев после запуска. В отличие от ретроспективы спринта, PIR фокусируется не на процессе проекта, а на его результатах для бизнеса.
Ключевые вопросы PIR:
1. Достигнуты ли целевые значения метрик? Сравниваем факт с планом из Value Framework.
1. Какие ценности оказались выше ожиданий? Почему? Что можно масштабировать?
2. Какие ценности не были достигнуты? Что помешало? Это проблема решения, реализации или исходной формулировки потребности?
3. Появились ли непредвиденные ценности или потери? Что проект создал или разрушил помимо запланированного?
4. Что изменили бы сейчас? Какие знания, доступные сегодня, изменили бы выбор решения?
С моей точки зрения PIR — обязательный артефакт для всех крупных проектов. Его результаты идут не только в «архив», но и в базу знаний — как основа для обучения аналитиков и улучшения шаблонов оценки потребностей.
Опыт «БКС Мир инвестиций»: Value Scorecard как инструмент управления ценностью
В компании «БКС Мир инвестиций» мы выработали практику Value Scorecard — документа, который живёт параллельно с проектом от инициации до PIR. Его цель — создать единую точку правды о ценности: что обещали, что получили, какой разрыв и почему.
Структура Value Scorecard:
• Потребность (one-liner): одно предложение с измеримым KPI. Без этого карта не открывается.
• Ожидаемая ценность по трём типам: финансовая, стратегическая, операционная. Каждый тип — с метрикой, baseline и целевым значением.
• Дата измерения: конкретная дата PIR. Не «через несколько месяцев», а число и месяц.
• Владелец метрики: конкретный человек, который отвечает за сбор данных. Без владельца метрика умирает в день запуска.
• Фактические значения: что получили, объяснение отклонений, выводы.
Эффект, который мы наблюдаем: когда команда знает, что через полгода будет PIR с конкретными метриками, качество формулировки потребности на старте резко возрастает. Никто не хочет защищать размытую потребность перед конкретными цифрами результата. Value Scorecard работает как зеркало: оно делает видимым разрыв между обещанием и реальностью — и именно это делает его мощным инструментом организационного обучения.
Мини-чеклист: «Действительно ли я управляю ценностью?»
• Ценность определена до начала анализа, а не сформулирована постфактум?
• Для каждой ожидаемой ценности есть конкретная метрика, baseline и целевое значение?
• Разные типы ценности зафиксированы явно: финансовая, стратегическая, операционная?
• Карта ценности составлена для каждой ключевой группы ЗСт — они не конфликтуют?
• Назначен конкретный владелец каждой метрики ценности?
• Запланирован PIR с конкретной датой и составом участников?
• Критерии успеха проекта включают не только операционные KPI, но и бизнес-метрики?
• Результаты PIR будут использованы для обучения и улучшения практик — а не просто отправлены в архив?
Итог по шестой статье
Ценность — шестое и финальное звено в причинно-следственной цепочке BABOK: Нет правильных заинтересованных сторон → нет правильной потребности → изменение не спроектировано → выбрано неправильное решение → контекст не изучен → ценность не создана или не измерена.
Профессиональный бизнес-аналитик не заканчивает работу на этапе сдачи требований или даже на релизе. Работа завершена тогда, когда получен ответ на вопрос: «Стало ли лучше? Насколько? Для кого?» Именно этот ответ — и есть подлинный результат бизнес-анализа.
Измерять ценность — это не про контроль и отчётность. Это про уважение к бизнесу, который инвестировал время и деньги, и про профессиональную честность аналитика, который взял на себя обязательство создать что-то полезное. Не написать документ. Не запустить систему. А изменить бизнес к лучшему — измеримо и доказуемо.
ИТОГ ЦИКЛА: шесть понятий, которые меняют качество бизнес-анализа
Вы дочитали финальную статью цикла «Шесть основ бизнес-анализа». Шесть статей — шесть базовых понятий BABOK, каждое из которых большинство аналитиков знает по названию, но далеко не каждый применяет как систему. Давайте пройдём по цепочке ещё раз — теперь целиком.
|
# |
Понятие |
Главный вопрос |
Главная ловушка |
Ключевой инструмент |
|
1 |
Заинтересованные стороны |
Кто в игре — и кого мы забыли? |
Включить всех очевидных, пропустить скрытых |
— Матрица заинтересованности- — RACI |
|
2 |
Потребность |
Что на самом деле нужно бизнесу? |
Принять решение заказчика за потребность |
5 Почему — JTBD — No KPI — No Need |
|
3 |
Изменение |
Как перевести организацию из «сейчас» в «потом»? |
Считать запуск системы завершением изменения |
— ADKAR — Change Impact Map — Transition Plan |
|
4 |
Решение |
Чем именно закроем потребность? |
Влюбиться в первую идею, не искать альтернатив |
— Взвешенная матрица — Solution Brief — Feasibility |
|
5 |
Контекст |
Что среда позволяет, а что исключает? |
Зафиксировать контекст на старте и не обновлять |
— PESTLE — Current State Analysis — Context Diagram |
|
6 |
Ценность |
Стало ли лучше? Насколько? Для кого? |
Закрыть проект по «зелёным» метрикам без проверки бизнес-результата |
— Value Scorecard — Value Mapping — PIR |
Посмотрите на эту таблицу внимательно. В ней — полная система координат профессионального бизнес-анализа. Не набор инструментов, а причинно-следственная цепочка: каждое понятие вытекает из предыдущего и создаёт основу для следующего. Убери любое звено — и цепочка разрывается.
Что изменится в вашей работе?
Знание шести базовых понятий BABOK — это не академический бэкграунд. Это практический фильтр, через который теперь можно пропускать любой входящий запрос. Вот как это выглядит на практике:
• Заказчик пришёл с готовым решением? — Шаг назад к Потребности: «А какую задачу мы решаем? Какие альтернативы рассматривали?»
• Требования собраны, разработка стартовала? — Проверьте Изменение: «Кто знает, что их работа изменится? Кто будет сопротивляться?»
• Решение выбрано, архитектура утверждена? — Проверьте Контекст: «Прошли ли через регуляторное сито? Актуальны ли исходные допущения?»
• Проект закрывается? — Не отпускайте без PIR: «Зафиксировали ли ценность? Когда проверяем результат?»
Именно в этих «неудобных вопросах» — главная профессиональная ценность бизнес-аналитика. Не в умении писать требования по шаблону, а в способности удерживать системный взгляд на весь цикл: от заинтересованных сторон до измеренной ценности.
Цепочка, которая теперь у вас есть
Подведём финальный итог цепочки:
Правильные ЗСт → Истинная Потребность → Спроектированное Изменение → Оптимальное Решение → Изученный Контекст → Измеренная Ценность
Это не академическая схема. Это описание работы, которую делает профессиональный бизнес-аналитик — в отличие от «сборщика требований», который фиксирует слова заказчика и передаёт их в разработку.
Разница между этими двумя ролями — не в инструментах и не в методологиях. Она в том, на какой вопрос отвечает аналитик в конце проекта. «Требования сданы» — или «ценность создана»?
Теперь, пройдя весь цикл, у вас есть ответ на оба вопроса. И понимание того, почему первый недостаточен без второго.
Я — Станислав Харьков, руководитель управления бизнес-анализа компании «БКС Мир инвестиций». Этот цикл статей — попытка передать то, что за годы практики стало для меня не набором правил, а способом думать о работе. Надеюсь, он стал полезной точкой опоры и для вас.
Если у вас есть вопросы, кейсы из собственной практики или несогласие с какими-то тезисами — пишите в комментариях. Профессия бизнес-аналитика живёт в диалоге.
Автор: kharkov_stanislav