
Как предсказывать будущее: считаем пик затрат на ИТ-активы заранее
В ноябре 2026 года Игорь, ИТ-директор средней компании, сдает бюджет по привычной схеме: к расходам текущего года прибавляют пять процентов, после чего финансовый директор проверяет арифметику и согласует сумму.
Но вдруг в марте 2027-го количество заявок на замену ноутбуков за месяц увеличивается втрое: у бухгалтерии зависают рабочие программы, у отдела продаж быстро разряжаются аккумуляторы, разработчики жалуются на дефекты экранов, и вот к апрелю складской запас почти исчерпан.
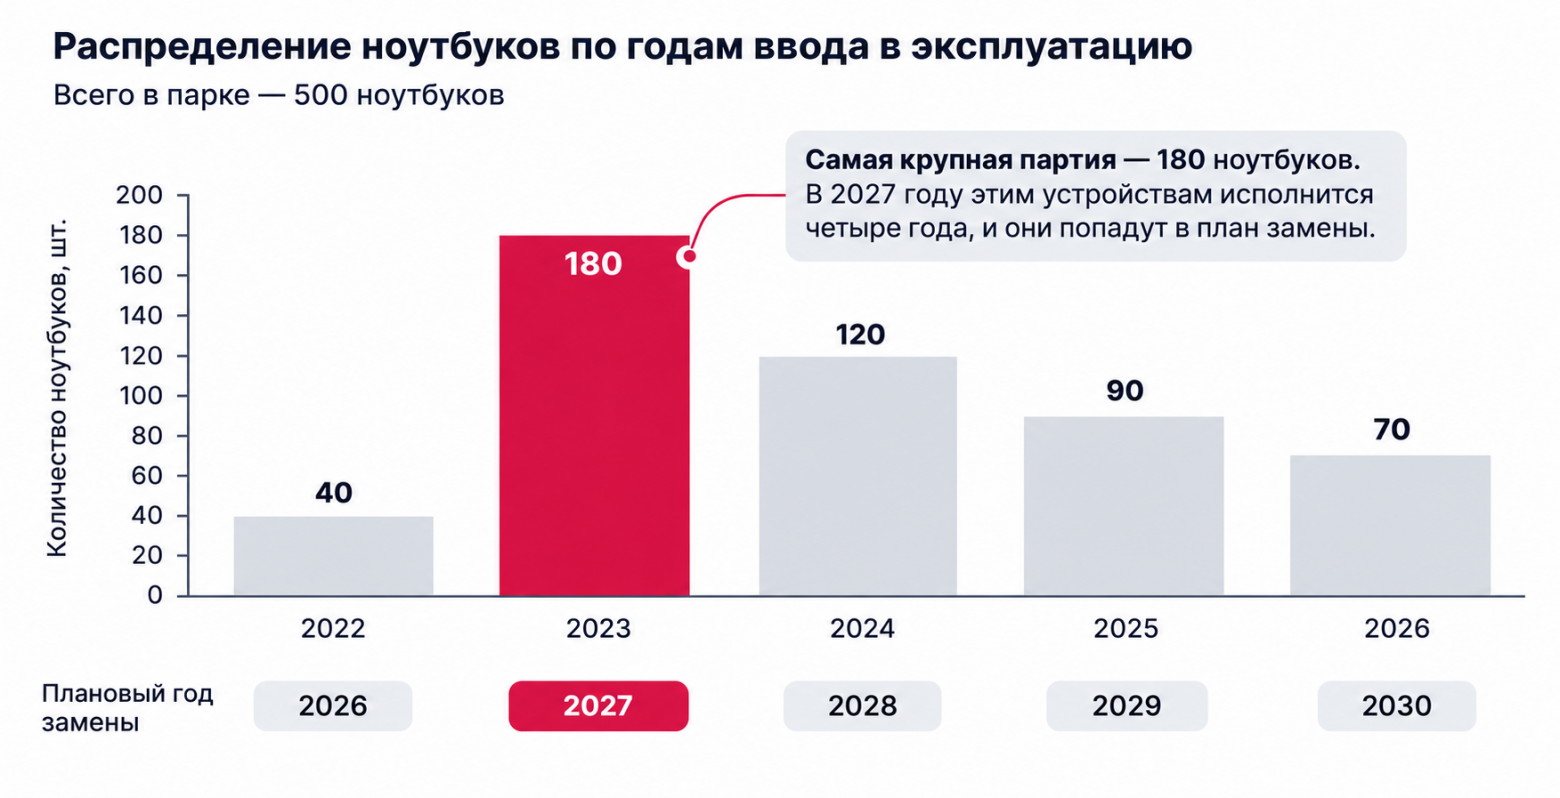
Причину расхождения находят в истории закупок. В 2023 году компания приобрела 180 ноутбуков, и теперь вся партия достигла принятого срока обновления. Сотрудник, который оформлял поставку, уже уволился; сведения об оборудовании остались в его личной папке. Сценарий и цифры условные, но они позволяют проверить, как заранее обнаружить крупную партию замен и рассчитать потребность до согласования бюджета.
Всем привет, это команда SimpleOne ITAM, и мы вам расскажем, как по реестру оборудования заранее увидеть пик расходов на обновление техники и рассчитать бюджет.
Как обычно решают, что пора менять
В компаниях встречаются разные подходы к обновлению оборудования. Одни ориентируются на фактическое состояние техники, другие устанавливают единый срок эксплуатации или планируют закупки исходя из прошлогодних расходов. Рассмотрим четыре распространенных сценария.
-
Замена после поломки. Устройство выходит из строя, сотрудник обращается в поддержку, администратор ищет замену. Если подходящей техники на складе нет, приходится организовывать срочную закупку, а пользователь тем временем остается без рабочего устройства.
-
Замена по установленному сроку. Например, каждые четыре года. Политика позволяет заранее определить год обновления каждого устройства, однако без подсчета возрастных групп компания может обнаружить, что в одном году ей предстоит заменить сразу несколько сотен ноутбуков.
-
Замена по состоянию оборудования. Администратор ориентируется на жалобы пользователей, производительность устройств и частоту ремонтов. Такой подход помогает выявлять проблемную технику, но для обоснования бюджета нужно определить, сколько устройств действительно потребуют замены и во сколько она обойдется.
-
Планирование бюджета по прошлогодним расходам. Финансовый отдел закладывает сумму предыдущего года с небольшой надбавкой, например 5%. Пока закупки распределены равномерно, отклонения могут быть небольшими. После крупной единовременной закупки такой бюджет перестает отражать будущую потребность в обновлении парка.
Во всех четырех сценариях для планирования расходов полезно знать, сколько действующих устройств достигнет установленного срока замены в каждом году. Эти сведения позволяют заранее обнаружить крупные партии и проверить, хватит ли утвержденного бюджета.
Как понять, в каком году придется поменять все ноутбуки разом?
У любого оборудования есть гарантия производителя, срок технической поддержки, период бухгалтерской амортизации и внутренний цикл обновления; для прогноза закупок используют последний и затем проверяют состояние устройств. Допустим, в компании ноутбуки планируют менять каждые четыре года, а серверы — каждые шесть лет. Эти сроки установлены внутренней политикой компании, но фактическая потребность в замене зависит еще и от состояния оборудования.
Например: один ноутбук может сломаться через полгода, другой останется пригодным даже через семь лет, но все условные 180 устройств, введенных в эксплуатацию в 2023 году, достигнут четырехлетнего порога в 2027-м. И что, теперь нужно менять всю партию ноутбуков, включая те, которые до сих пор исправно работают?
Нет, менять всю партию необязательно: решение зависит от состояния каждого устройства. Но бюджет на следующий год приходится согласовывать заранее, поэтому сначала посчитаем, сколько техники достигнет установленного срока замены и какие расходы потребуются, если обновлять ее по нормативу.
Считаем на условном парке
Итак, в компании 500 ноутбуков и 52 сервера. Чтобы понять, сколько денег потребуется на их обновление в ближайшие годы, ИТ-директор решил посмотреть, когда закупали оборудование и в каком году подойдет срок его замены.
Для простоты предположим, что год покупки совпадает с годом ввода в эксплуатацию, а списанные устройства уже исключены из реестра. Сгруппируем оставшееся оборудование по типу и году ввода. В SimpleOne ITAM у каждого актива есть карточка с типом, датой покупки и стоимостью, поэтому такую группировку Игорь собирает отчетом по реестру. Срок замены по типам он задает сам, а цену одной замены берет из последних закупок. Готовую кнопку «прогноз пика» мы не обещаем: отчет строится из данных реестра, и качество прогноза зависит от того, насколько аккуратно они заполнены.
|
Год ввода ноутбуков |
Кол-во штук |
Плановый год замены |
Стоимость замены, млн ₽ |
|---|---|---|---|
|
2022 |
40 |
2026 |
3,6 |
|
2023 |
180 |
2027 |
16,2 |
|
2024 |
120 |
2028 |
10,8 |
|
2025 |
90 |
2029 |
8,1 |
|
2026 |
70 |
2030 |
6,3 |
|
Итого |
500 |
|
45,0 |
В 2023 году компания закупила 180 ноутбуков из 500. В 2027 году всем этим устройствам исполнится четыре года, поэтому по внутренней политике они попадут в план замены. Это самая крупная партия за весь рассматриваемый период.
С серверами ситуация немного другая: больше всего их придется на 2028 год, когда шестилетнего срока эксплуатации достигнут 14 устройств, закупленных в 2022 году.
|
Год ввода серверов |
Штук |
Плановый год замены |
Стоимость замены, млн ₽ |
|---|---|---|---|
|
2020 |
10 |
2026 |
12,0 |
|
2021 |
12 |
2027 |
14,4 |
|
2022 |
14 |
2028 |
16,8 |
|
2023 |
6 |
2029 |
7,2 |
|
2024 |
6 |
2030 |
7,2 |
|
2025 |
4 |
2031 |
4,8 |
Получается, что в 2027 году компании придется заложить деньги на замену сразу 180 ноутбуков и 12 серверов. В предыдущие годы закупки были меньше, поэтому привычный бюджет с ежегодной прибавкой в 5% может не покрыть расходы. Дальше посчитаем, сколько всего денег потребуется и какой дефицит возникнет.
Для каждой группы умножаем число запланированных замен на стоимость одной замены, складываем результаты по типам оборудования и получаем годовую потребность при условии, что компания придерживается выбранного цикла обновления.
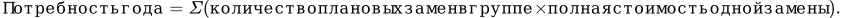
В условном расчете полная замена ноутбука обходится в 90 тыс. ₽, сервера — в 1,2 млн ₽: в суммы включены покупка оборудования, настройка, перенос данных и вывод старой техники из эксплуатации. Если реестр хранит только закупочную цену, стоимость сопутствующих работ придется посчитать отдельно.
|
Год |
Ноутбуков к замене |
Серверов к замене |
Потребность, млн ₽ |
Бюджет «+5%», млн ₽ |
Разница, млн ₽ |
|---|---|---|---|---|---|
|
2026 |
40 |
10 |
15,6 |
15,6 |
0 |
|
2027 |
180 |
12 |
30,6 |
16,4 |
−14,2 |
|
2028 |
120 |
14 |
27,6 |
17,2 |
−10,4 |
|
2029 |
90 |
6 |
15,3 |
18,1 |
+2,8 |
|
2030 |
70 |
6 |
13,5 |
19,0 |
+5,5 |
В качестве базы используем бюджет 2026 года в размере 15,6 млн ₽ и увеличиваем его на пять процентов ежегодно; значения в таблице округлены до десятых. Для сравнения предполагаем, что все устройства заменяют по нормативу и никто пока не переносит закупки на другие годы.
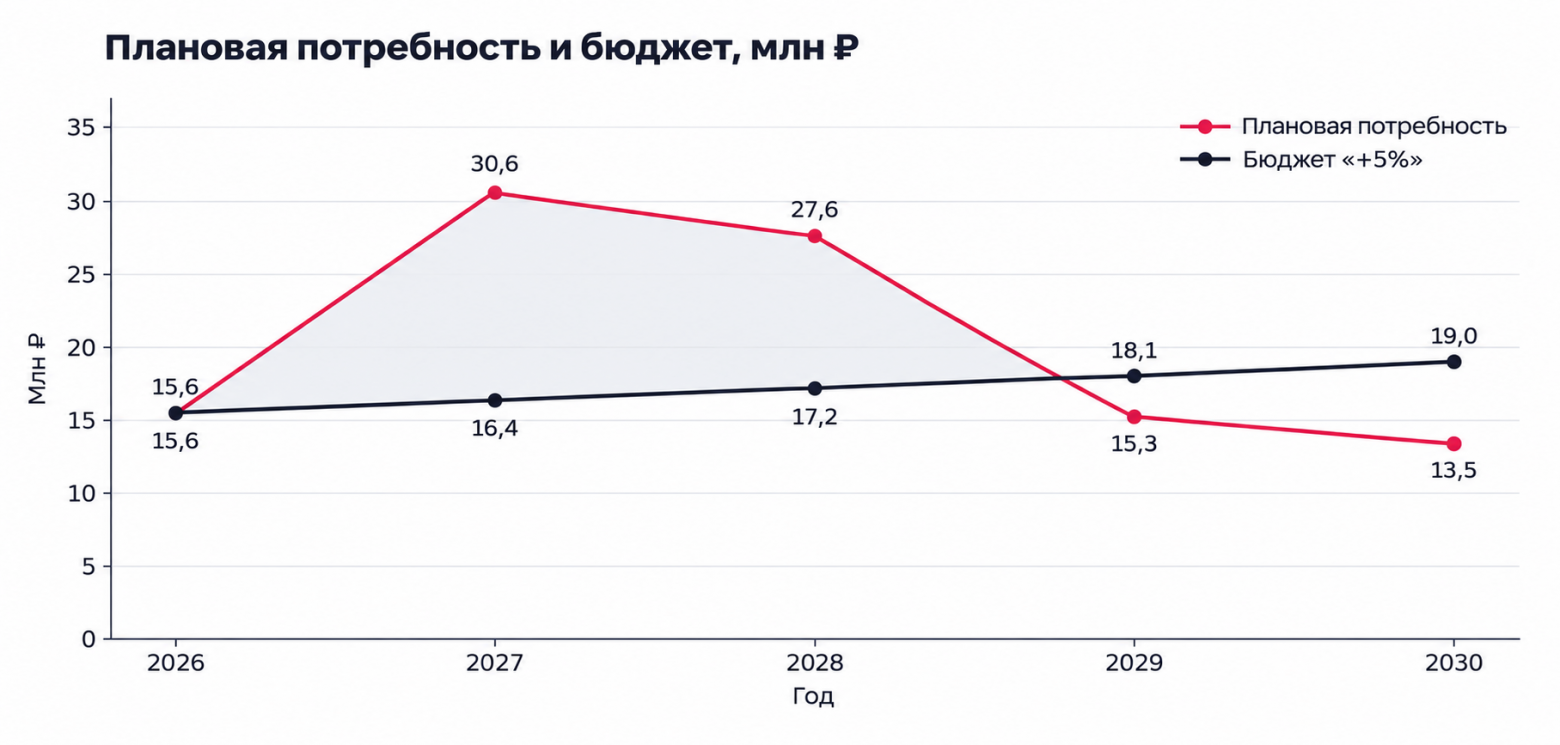
В 2027 году компании потребуется 30,6 млн ₽ при бюджете 16,4 млн ₽, а суммарный расчетный дефицит за 2027–2028 годы составит 24,6 млн ₽. В 2029–2030 годах бюджет уже превышает потребность по нормативу, но перенести эти будущие суммы на закупки 2027-го без отдельного решения финансистов не получится.
Что делать с этой информацией
Если наш ИТ-директор Игорь обнаружил будущие затраты до утверждения бюджета, он может сравнить варианты с разной стоимостью по годам и нагрузкой на специалистов, которые готовят ноутбуки к выдаче или переносят серверные нагрузки.
-
Распределить закупки по годам. Прежде чем запрашивать деньги на 180 новых ноутбуков, Игорь может проверить, сколько пригодных устройств уже есть в резерве. Например, часть техники могли вернуть сотрудники после увольнения. Если эти ноутбуки подходят для повторной выдачи, компания сможет сократить объем закупки и расходы на обновление парка.
-
Продлить эксплуатацию части парка. Если оборудование достигло планового срока замены, Игорь может проверить его фактическое состояние. Для ноутбуков оценить износ аккумуляторов, историю ремонтов и совместимость с рабочими программами, для серверов — сроки поддержки производителя и возможность дальнейшей эксплуатации под текущими нагрузками. Устройства, которые прошли проверку, можно оставить еще на год и перенести расходы на их замену в следующий бюджетный период.
-
Согласовать увеличение бюджета. Игорь может показать финансовому директору, что в 2027 году плановая потребность составит 30,6 млн ₽ при бюджете 16,4 млн ₽. Если оставить финансирование прежним, придется отложить часть замен. При этом у оборудования могут закончиться гарантия и поддержка производителя, а расходы на ремонт и риск простоев вырастут. С таким обоснованием Игорь сможет объяснить, почему компании нужны дополнительные 14,2 млн ₽ и какие последствия будут у отказа в финансировании.
Допустим, после проверки компания решает оставить 30 ноутбуков из партии 2023 года еще на год: потребность 2027 года уменьшается на 2,7 млн ₽, а план 2028-го увеличивается на ту же сумму. Но прежде чем утвердить перенос, ИТ-служба должна подтвердить состояние устройств и оценить стоимость дополнительного года эксплуатации. Результат расчета Игорь может передать в контур «Бюджет — Потребности — Контракты — Закупки» в SimpleOne ITAM. Потребность на 2027 год оформляется записью контура и проходит согласование, а закупка с самого начала привязана к бюджету и не появляется в апреле срочной заявкой.
Как согласовать дополнительное финансирование
С одним вариантом закупок идти к финансовому директору рискованно, тот наверняка спросит, почему нельзя потратить меньше. Поэтому Игорь подготовил три сценария: заменить только оборудование с критичными неисправностями или истекающей поддержкой, обновить весь парк по внутреннему нормативу либо продлить эксплуатацию части устройств после диагностики.
Для каждого сценария он рассчитал потребность в финансировании по годам и указал последствия отложенной замены. Теперь финансовый директор может сравнить стоимость вариантов и оценить, какие дополнительные расходы и риски компания принимает при сокращении бюджета.
В обосновании отдельно фиксируют плановые платежи, допущения о сроках эксплуатации и оценочные потери от простоев, чтобы финансовый директор мог проверить цены, инфраструктурный руководитель — ограничения миграции, а специалист по информационной безопасности — сроки поддержки. Стоимость простоя влияет на выбор сценария, однако ее нельзя автоматически включать в бюджет закупок: вероятность потерь и обязательные платежи рассчитываются по-разному.
Резюме
Главная проблема бюджетирования ИТ-активов заключается в том, что последствия сегодняшних закупок проявляются через несколько лет. Компания может уложиться в бюджет текущего года, но одновременно создать себе крупные расходы в будущем. Поэтому решения о замене и продлении срока службы оборудования стоит принимать с учётом того, как они повлияют на потребность в финансировании в следующие годы.
А как у вас планируют обновление оборудования: рассчитывают потребность на несколько лет вперёд или возвращаются к этому вопросу при составлении очередного годового бюджета?
Автор: SimpleOne_it